Nelle PMI manifatturiere gli strumenti di solito ci sono: un budget, qualche KPI, forse una Balanced Scorecard o un piano industriale abbozzato. Il problema è che questi strumenti vivono separati — ognuno nel suo file, nella sua riunione, nella sua logica.
Il budget lo fa l’amministrazione a ottobre. I KPI li guarda il GM ogni tanto. Il piano industriale è un documento del 2022 che nessuno ha più aperto.
Risultato: la strategia dice una cosa, l’operatività ne fa un’altra, e il controllo arriva sempre troppo tardi per correggere la rotta.
Un management system è esattamente la risposta a questo problema: non uno strumento in più, ma il filo che collega tutti gli strumenti che hai già — in un ciclo continuo di pianificazione, esecuzione e verifica.
Cos’è un management system
Il termine “management system” indica il sistema con cui un’organizzazione governa se stessa: come definisce gli obiettivi, come li traduce in azioni, come misura i risultati e come usa quelle misurazioni per decidere cosa fare dopo.
In una PMI manifatturiera su commessa, un management system efficace risponde a tre domande in modo coordinato:
Dove vogliamo andare? — strategia, mission, piano industriale
Come ci arriviamo? — budget, OKR, piani operativi, processi
Ci stiamo andando davvero? — KPI, reporting direzionale, analisi degli scostamenti, riunioni di revisione
La maggior parte delle PMI ha risposte parziali a ognuna di queste domande. Raramente le tre sono collegate in un ciclo che funziona in automatico, ogni mese, senza dover ricominciare da zero ogni volta.
Il ciclo del management system: come funziona in pratica
Il ciclo si compone di quattro fasi che si ripetono nel tempo — annualmente per la strategia, trimestralmente per la revisione, mensilmente per il controllo operativo.
1. Definisci la direzione (una volta l’anno) Parti dalla mission, vision e valori per chiarire dove vuole arrivare l’azienda. Da lì costruisci il piano industriale con obiettivi concreti a 2-3 anni: mercati, margini, investimenti, organizzazione.
2. Pianifica l’anno (ottobre–novembre) Traduci gli obiettivi del piano industriale in un budget annuale per commessa, funzione e area. Definisci gli OKR per ogni responsabile — pochi obiettivi, misurabili, con owner chiari. Usa la Balanced Scorecard per bilanciare obiettivi economici, operativi, di cliente e di sviluppo.
3. Esegui e misura (ogni mese) Monitora l’avanzamento con i KPI aziendali definiti in fase di pianificazione. Aggiorna il reporting direzionale e tieni la riunione mensile con i responsabili: 3 domande, 60 minuti, decisioni scritte.
4. Rivedi e correggi (ogni trimestre) Confronta i risultati con il budget e gli OKR. Analizza gli scostamenti significativi. Decidi se mantenere la rotta, correggere le priorità operative o aggiornare il piano. Questo è il momento in cui l’analisi SWOT torna utile: non come esercizio annuale, ma come lente per leggere cosa è cambiato nel contesto.
Perché nelle PMI manifatturiere su commessa questo ciclo è ancora più importante
In un’azienda che lavora su commessa, ogni commessa è un’unità economica a sé. Il margine cambia commessa per commessa, il carico di lavoro varia ogni mese, i costi diretti dipendono da variabili non sempre controllabili.
In questo contesto, un management system che funziona ha un valore specifico: permette al GM di tenere sotto controllo sia il livello strategico (stiamo crescendo nel modo giusto?) sia quello operativo (questa commessa sta andando come previsto?) senza dover scegliere tra i due.
Il collegamento concreto tra strategia e operatività passa attraverso il controllo di gestione attivo: non la contabilità a consuntivo, ma il monitoraggio in avanzamento del margine, dei costi e dei tempi — per commessa e per funzione.
Da dove iniziare se non hai ancora un management system strutturato
Non serve partire dall’alto. Nella maggior parte delle PMI manifatturiere il punto di partenza più efficace è il livello operativo — non quello strategico.
In pratica:
Costruisci prima il reporting direzionale mensile — 5-7 KPI, una pagina di sintesi, una riunione fissa. È il punto di contatto tra esecuzione e controllo
Aggiungi il budget annuale confrontato mensilmente con il consuntivo — così il reporting diventa comparativo, non solo descrittivo
Chiarisci ruoli e responsabilità con la Matrice RACI sui processi core — così l’esecuzione ha meno attriti
Formalizza la strategia con un piano industriale a 2-3 anni — anche sintetico, anche di 5 pagine — che dia direzione alle scelte di budget dell’anno successivo
Ogni passo aggiunge un livello di coerenza tra quello che l’azienda vuole fare e quello che sta facendo davvero.
La tua PMI ha gli strumenti, ma non sono collegati tra loro?
È il segnale più chiaro che manca un sistema di management, non uno strumento in più.
“Abbiamo il budget” è una delle frasi che sento più spesso nelle PMI manifatturiere. Quasi sempre significa: abbiamo fatto una stima dei ricavi e dei costi per l’anno prossimo, l’abbiamo approvata in riunione e l’abbiamo salvata in un Excel.
Questo è il budget. Ma non è il controllo di gestione.
La confusione tra i due strumenti è costosa: chi pensa di fare controllo di gestione solo perché ha un budget, in realtà sta pianificando il futuro senza leggere il presente. È come prepararsi una mappa prima del viaggio e poi non guardarla mai mentre guidi.
Cosa fa il budget
Il budget è uno strumento di pianificazione. Traduce gli obiettivi aziendali in numeri — ricavi attesi, costi previsti, margini target, fabbisogno di cassa — distribuiti nel tempo, di solito per mese o trimestre.
Serve a rispondere a una domanda: dove vogliamo arrivare entro fine anno, e con quali risorse?
Un budget ben fatto per una PMI manifatturiera su commessa include:
Ricavi attesi per linea di prodotto o tipologia di commessa
Il limite del budget è che guarda avanti. Non ti dice cosa sta succedendo adesso.
Cosa fa il controllo di gestione
Il controllo di gestione è uno strumento di lettura del presente e di correzione della rotta. Confronta sistematicamente quello che stai ottenendo con quello che avevi pianificato — e ti aiuta a capire perché ci sono scostamenti e cosa fare.
Serve a rispondere a una domanda diversa: stiamo andando nella direzione giusta, e se no, dove stiamo perdendo?
In una PMI manifatturiera su commessa, il controllo di gestione attivo significa:
Sapere il margine di commessa in avanzamento — non solo a consuntivo
Leggere gli scostamenti tra budget e reale ogni mese, per area e per commessa
Prendere decisioni su dati aggiornati, non su sensazioni o dati di 3 mesi fa
Perché senza entrambi si vola a vista
Budget senza controllo di gestione: sai dove vuoi andare, ma non sai dove sei. A fine anno scopri gli scostamenti quando non puoi più intervenire.
Controllo di gestione senza budget: sai dove sei, ma non hai un riferimento con cui confrontarti. I numeri del mese dicono poco se non hai un target con cui misurarli.
Insieme, i due strumenti creano un ciclo virtuoso:
Il budget definisce gli obiettivi e i parametri di riferimento
Il controllo di gestione misura gli scostamenti in corso d’anno
L’analisi degli scostamenti informa le decisioni operative
Le decisioni operative aggiornano le previsioni per i mesi successivi
Questo ciclo — pianifica, misura, analizza, correggi — è la base di qualsiasi sistema di gestione efficace. Senza di esso, crescere diventa rischioso: ogni aumento di fatturato nasconde margini che non conosci.
Come integrarli in pratica — un esempio su commessa
Immagina una PMI manifatturiera con 8 commesse aperte simultaneamente. Il budget dice che il margine medio atteso è del 28%.
A fine marzo, il controllo di gestione rileva:
3 commesse in linea con il budget
2 commesse con margine stimato a finire del 18% — 10 punti sotto il target
1 commessa con costi di materiali già al 95% del preventivo, con il 40% del lavoro ancora da fare
Senza il controllo di gestione attivo, queste informazioni emergono a giugno — quando le commesse sono già chiuse. Con il controllo di gestione, emergono a marzo — quando ci sono ancora settimane per intervenire su acquisti, varianti e allocazione delle ore.
Per costruire questo sistema, il punto di partenza è definire i KPI aziendali giusti per la tua PMI e strutturare un processo di budgeting PMI che non resti un esercizio formale annuale.
Nella tua PMI avete il budget — ma lo usate davvero per decidere durante l’anno?
Se la risposta è no, il problema non è il budget. È che manca il sistema di controllo che lo rende vivo.
Quando i margini scendono, la prima reazione in molte PMI manifatturiere è guardare al costo del lavoro. È comprensibile perché è la voce più visibile in bilancio. Ma quasi sempre è anche la meno efficace come punto di partenza.
Il motivo è semplice: il personale non è il problema, è la risorsa. Il problema è come viene utilizzata.
Prima di toccare l’organico, ci sono quasi sempre sprechi di processo, acquisti non controllati e inefficienze operative che costano quanto una persona. E si possono eliminare senza impatti sul team.
Dove si nascondono davvero i costi nelle PMI manifatturiere
Nelle PMI manifatturiere su commessa i costi non si nascondono solo in produzione. Si nascondono nei passaggi, e nei tempi morti tra un passaggio e l’altro.
Le categorie più frequenti di spreco non visibile:
Rilavorazioni e non conformità. Ogni pezzo rilavorato ha un costo doppio: quello del primo tentativo fallito e quello del secondo. Nelle PMI su commessa questo costo raramente viene imputato alla commessa e finisce nell’overhead
Ore di attesa. Il tempo che passa tra la fine di una fase e l’inizio della successiva (materiale che arriva in ritardo, attrezzature non pronte, approvazioni bloccate) è tempo pagato senza valore prodotto
Acquisti fuori processo. Il maverick buying e gli acquisti urgenti costano mediamente il 15-20% in più rispetto agli acquisti pianificati, e non vengono quasi mai riconciliati con il budget di commessa
Setup e attrezzaggi non ottimizzati. Ogni cambio di produzione ha un costo fisso. Se non viene misurato e ridotto, si accumula silenziosamente sul margine
Magazzino in eccesso. Scorte di materie prime o semilavorati che immobilizzano cassa e occupano spazio hanno un costo reale, anche se non appare direttamente nel conto economico mensile
Sprechi di processo vs. sprechi di risorsa
Prima di intervenire, è utile capire che tipo di spreco stai affrontando.
Gli sprechi di risorsa sono quelli visibili: materiali difettosi, ore non produttive, attrezzature ferme. Si misurano facilmente e si attaccano con interventi tecnici.
Gli sprechi di processo sono quelli invisibili: attività duplicate, passaggi inutili, informazioni che si perdono tra funzioni, decisioni che rimbalzano senza trovare un owner. Non appaiono in nessun report, ma rallentano tutto e costano in ore/uomo.
Nelle PMI manifatturiere su commessa, gli sprechi di processo sono quasi sempre più rilevanti di quelli di risorsa. Perché ogni commessa è diversa e ogni variazione al flusso standard genera attrito.
5 interventi concreti ad alto impatto
Questi sono gli interventi che nelle PMI manifatturiere producono risultati misurabili in 60-90 giorni, senza toccare l’organico.
Misura le rilavorazioni per commessa Se non le stai tracciando, inizia da qui. Imputa le ore di rilavorazione alla commessa specifica, non all’overhead. In poche settimane avrai una mappa chiara di dove si concentrano le non conformità, e potrai intervenire sulla causa, non sull’effetto.
Mappa il processo ordine–consegna e misura i tempi di attesa per fase Non il lead time totale: il tempo di attesa tra una fase e l’altra. Quasi sempre scoprirai che il 40-50% del lead time è attesa, non lavorazione. Ogni ora di attesa eliminata è un costo risparmiato e una commessa consegnata prima.
Introduci un budget di commessa e confrontalo in avanzamento Senza un preventivo per commessa confrontato con il consuntivo in corso d’opera, non puoi sapere dove stai perdendo. Leggi come farlo nel dettaglio nell’articolo sul margine di commessa.
Controlla gli acquisti fuori processo Ogni acquisto urgente o non pianificato dovrebbe essere visibile e riconciliato. Non per burocrazia, ma per capire quante volte al mese stai pagando un premium inutile. Leggi anche maverick buying: come fermare gli acquisti fuori controllo.
Standardizza le fasi ripetibili Anche in un’azienda su commessa ci sono fasi che si ripetono: setup, collaudo, documentazione, spedizione. Ogni fase standardizzata è una fase che non dipende dall’esperienza di una singola persona, e che si può migliorare in modo sistematico.
Come misurare l’impatto prima e dopo
Ogni intervento di riduzione costi vale solo se riesci a misurarlo. I KPI minimi da monitorare:
% costi di rilavorazione su totale ore commessa (prima e dopo l’intervento)
Lead time medio per fase, per identificare dove si è recuperato tempo
Scostamento costi diretti preventivo/consuntivo per commessa, per misurare se il controllo sta funzionando
Frequenza acquisti urgenti, proxy del livello di pianificazione degli acquisti
Questi indicatori vanno inseriti nel reporting direzionale mensile, non tenuti in file separati che nessuno legge.
I costi di produzione nella tua PMI sono sotto controllo o li scopri solo a fine anno?
Se la risposta è “a fine anno”, il problema non è la contabilità — è l’assenza di un sistema di controllo di gestione attivo sulla commessa.
Il problema non è il margine finale — è quando lo scopri
In molte PMI manifatturiere su commessa il margine lo si calcola una volta sola: a consuntivo, quando la commessa è chiusa. A quel punto sai se hai guadagnato o perso, ma non puoi più fare nulla.
Il vero problema non è la formula. È il momento in cui leggi il risultato.
Scoprire a metà commessa che stai perdendo margine — e avere ancora tempo per intervenire su acquisti, ore, varianti — vale molto di più che una rendicontazione precisa a fine lavori.
Cos’è il margine di commessa
Il margine di commessa è la differenza tra il ricavo generato da una commessa e i costi diretti sostenuti per eseguirla.
Formula base:
Margine di commessa = Ricavo commessa − Costi diretti di commessa
I costi diretti includono tipicamente:
Materiali e componenti acquistati per la commessa
Ore lavoro dirette (produzione, montaggio, collaudo)
Lavorazioni esterne e subappalti
Trasporti e spedizioni specifici della commessa
Costi di trasferta legati all’esecuzione
I costi indiretti (overhead, ammortamenti, costi commerciali) vengono invece ribaltati sulla commessa attraverso un sistema di allocazione — che è un tema separato, ma altrettanto importante per capire la redditività netta.
Margine preventivo, consuntivo e a finire: la distinzione che costa di più
Ci sono tre momenti in cui il margine di commessa ha senso essere calcolato — e ognuno risponde a una domanda diversa.
Margine preventivo Calcolato prima di iniziare la commessa, sulla base dell’offerta e dei costi stimati. Risponde alla domanda: questa commessa vale la pena di farla?
È il punto di partenza. Se il preventivo è sbagliato, tutto il resto si costruisce su basi fragili.
Margine a consuntivo Calcolato a commessa chiusa, con i costi reali. Risponde alla domanda: quanto abbiamo guadagnato davvero?
È utile per imparare dai dati storici, ma arriva tardi per intervenire.
Margine stimato a finire (EAC — Estimate At Completion) Calcolato in corso d’opera, aggiornando le stime sui costi residui sulla base di quanto già speso. Risponde alla domanda: se continuiamo così, quanto guadagneremo alla fine?
È il più prezioso per chi vuole governare la commessa, non solo rendicontarla.
Come monitorare il margine in avanzamento — in pratica
Non serve un software costoso. Basta un foglio strutturato con questi elementi aggiornati ogni settimana o ogni fase chiave:
Voce
Preventivo
Consuntivato
Residuo stimato
EAC
Materiali
12.000 €
8.500 €
4.200 €
12.700 €
Ore dirette
8.000 €
5.100 €
3.400 €
8.500 €
Lavorazioni esterne
3.000 €
3.000 €
0 €
3.000 €
Totale costi
23.000 €
16.600 €
7.600 €
24.200 €
Ricavo commessa
30.000 €
—
—
30.000 €
Margine stimato
7.000 €
—
—
5.800 €
In questo esempio il margine preventivo era 7.000 €. A metà commessa, l’EAC dice che probabilmente chiuderemo a 5.800 €. C’è ancora tempo per capire dove si sta perdendo e intervenire — sui materiali, che stanno sforando leggermente.
Senza questo monitoraggio, quella perdita di 1.200 € si scopre solo a fine lavori.
I segnali che il margine sta scivolando
Ci sono situazioni ricorrenti che nelle PMI manifatturiere su commessa erodono il margine senza che nessuno se ne accorga in tempo:
Varianti non valorizzate — il cliente chiede modifiche in corso d’opera, il team le esegue, ma nessuno aggiorna il prezzo o registra i costi aggiuntivi
Ore non tracciate — le ore di rilavorazione, collaudo o assistenza post-consegna non vengono imputate alla commessa e spariscono nell’overhead
Acquisti fuori preventivo — materiali sostitutivi o urgenti vengono acquistati senza confronto con il budget di commessa
Lead time allungato — ogni settimana in più di lavorazione ha un costo in ore che si accumula sul margine
Tutti questi segnali diventano visibili solo se hai un sistema di controllo di gestione attivo sulla commessa — non passivo.
Un acquisto urgente fatto senza ordine può sembrare un’eccezione.
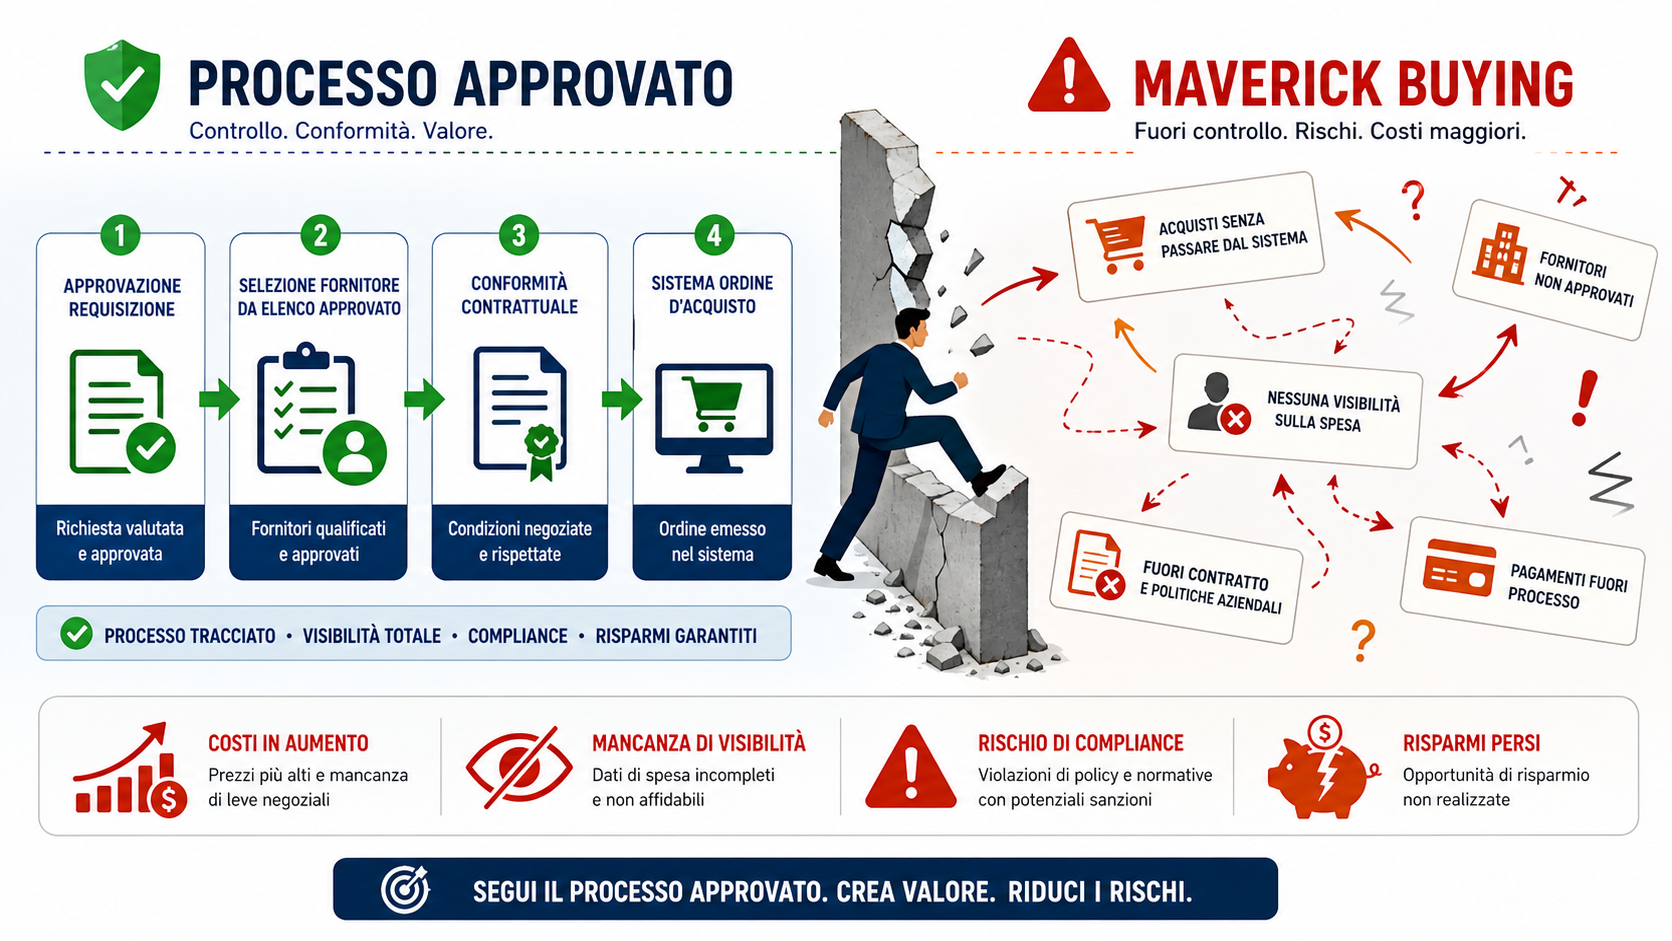
Quando le eccezioni diventano abituali, però, l’azienda perde visibilità sulla spesa, indebolisce le condizioni negoziate e costringe l’amministrazione a ricostruire a posteriori quello che è successo.
È questo il vero problema del maverick buying: non il singolo acquisto sbagliato, ma un processo che le persone scelgono sistematicamente di aggirare.
Per fermarlo non basta introdurre una procedura più rigida. Bisogna capire dove nasce, misurarlo con dati affidabili e rendere il percorso autorizzato più semplice di quello fuori controllo.
Cos’è il maverick buying
Per maverick buying, detto anche maverick spend o rogue spend, si intendono gli acquisti effettuati al di fuori dei contratti, dei fornitori, dei canali o delle autorizzazioni stabilite dall’azienda.
Può assumere forme diverse:
Acquistare da un fornitore non qualificato
Ignorare un contratto quadro già disponibile
Inviare l’ordine direttamente al fornitore senza una richiesta approvata
Creare l’ordine dopo aver ricevuto la fattura
Suddividere un acquisto per rimanere sotto una soglia autorizzativa
Utilizzare carte aziendali o rimborsi spese per acquisti che dovrebbero passare dal procurement
Coinvolgere l’ufficio acquisti quando prezzo, fornitore e condizioni sono già stati decisi
Non tutti questi acquisti nascono da comportamenti scorretti.
Spesso chi acquista sta cercando di risolvere rapidamente un problema operativo: un materiale mancante, un ricambio urgente, un fornitore abituale che non risponde o una procedura interna troppo lenta.
Per questo il maverick buying deve essere trattato come un segnale di malfunzionamento del processo Procure-to-Pay, non soltanto come una violazione delle regole.
Perché riduce la performance
Il primo effetto visibile è la perdita di controllo sulla spesa. Ma le conseguenze coinvolgono anche produzione, amministrazione, qualità e controllo di gestione.
Condizioni economiche peggiori. Quando un reparto acquista fuori contratto, l’azienda non sfrutta pienamente i prezzi, gli sconti e le condizioni già negoziate. Il problema non riguarda soltanto il prezzo unitario. Possono peggiorare anche termini di pagamento, costi di trasporto, quantitativi minimi, garanzie e condizioni di assistenza.
Maggiore frammentazione dei fornitori. Molti piccoli acquisti distribuiti tra fornitori diversi riducono la capacità negoziale dell’azienda. La stessa categoria merceologica può essere acquistata da cinque fornitori differenti senza che nessuno abbia una visione complessiva dei volumi.
Più lavoro amministrativo. Una fattura priva di ordine richiede verifiche manuali: chi ha acquistato, chi doveva autorizzare, dove imputare il costo e se la fornitura è stata effettivamente ricevuta. I sistemi di Process Mining considerano infatti fatture ricevute prima della creazione o dell’approvazione dell’ordine tra i principali segnali di non conformità nel processo Purchase-to-Pay.
Minore affidabilità del controllo di gestione. Se gli impegni di spesa entrano nel sistema soltanto con la fattura, il controllo di gestione vede il costo troppo tardi. Budget di funzione, previsioni di cassa e margini di commessa possono quindi apparire corretti fino al momento in cui emergono costi non ancora registrati.
Maggiori rischi operativi. Un fornitore non approvato può non rispettare gli standard richiesti in termini di qualità, sicurezza, continuità della fornitura o documentazione. L’acquisto può essere economicamente conveniente nel breve periodo ma generare costi successivi difficili da recuperare.
Come capire se esiste
Il primo errore è cercare subito un benchmark esterno.
Non esiste una soglia universale valida per tutte le aziende: il risultato dipende dal settore, dalle categorie acquistate, dalla maturità del procurement e dalla definizione utilizzata.
Il punto di partenza deve essere la misurazione della situazione interna.
Alcuni segnali possono essere individuati rapidamente:
Elevato numero di fatture senza ordine
Ordini creati dopo la data della fattura
Crescita del numero di fornitori con bassi volumi
Acquisti effettuati fuori dai contratti disponibili
Frequente utilizzo di ordini urgenti
Differenze di prezzo per lo stesso materiale
Richieste di pagamento provenienti da fornitori non censiti
Costi di commessa che emergono dopo la chiusura operativa
Numerose eccezioni autorizzate sempre dagli stessi responsabili
Contestazioni frequenti tra amministrazione, acquisti e reparti richiedenti
La percentuale di fatture senza ordine è un indicatore utile, ma non coincide automaticamente con il maverick buying. Una fattura senza PO può essere un’eccezione autorizzata, mentre un acquisto effettuato con PO può comunque essere fuori contratto o indirizzato verso un fornitore non approvato.
Individua le cause
Bisogna evitare la reazione più immediata: inviare una comunicazione generale ricordando a tutti la procedura.
Se le persone aggirano il processo, spesso esiste una ragione concreta.
Processo troppo lento. Quando un’approvazione richiede diversi giorni ma la produzione ha bisogno del materiale entro poche ore, l’acquisto fuori procedura diventa prevedibile. In questo caso non basta chiedere maggiore disciplina. Bisogna distinguere il flusso ordinario dal flusso urgente e definire tempi di risposta compatibili con le esigenze operative.
Sistema difficile da utilizzare. Cataloghi incompleti, codici non aggiornati, richieste con troppi campi e fornitori difficili da trovare spingono gli utenti verso email, telefonate e accordi diretti. Rendere il percorso conforme più semplice è una delle leve principali per ridurre gli acquisti fuori controllo.
Contratti non conosciuti. Un contratto esistente non produce saving se chi deve acquistare non sa che esiste o non riesce a trovare rapidamente prodotti, prezzi e condizioni.
Responsabilità poco chiare. In alcune PMI non è definito chi può scegliere il fornitore, chi verifica il budget, chi approva la richiesta e chi può autorizzare un’eccezione. In questi casi una matrice RACI può chiarire i ruoli senza aggiungere livelli burocratici.
Procurement coinvolto troppo tardi. Se l’ufficio acquisti riceve una richiesta quando il fornitore ha già iniziato il lavoro, non sta più negoziando: sta regolarizzando una decisione presa da altri.
Il piano in sei passi
Definisci cosa significa “acquisto conforme”
Prima di controllare le eccezioni, bisogna eliminare le ambiguità.
Per ogni categoria vanno definiti:
Fornitori approvati
Contratti applicabili
Canale di acquisto
Soglie autorizzative
Documenti obbligatori
Casi di urgenza
Eccezioni ammesse
Responsabile dell’approvazione
La definizione deve essere semplice abbastanza da poter essere compresa da chi effettua l’acquisto.
Ricostruisci la spesa
Occorre integrare almeno:
Ordini di acquisto
Fatture fornitori
Anagrafica fornitori
Contratti attivi
Richieste di acquisto
Autorizzazioni
Centri di costo
Commesse
Richiedenti e approvatori
L’analisi dovrebbe standardizzare i nomi dei fornitori, collegare le società appartenenti allo stesso gruppo e distinguere le vere eccezioni dagli errori anagrafici.
Segmenta le anomalie
Non tutte le non conformità hanno lo stesso peso.
Conviene separare almeno quattro situazioni:
Anomalia
Possibile causa
Prima azione
Fattura senza ordine
Procedura ignorata o categoria esclusa
Verificare categoria e richiedente
Acquisto fuori contratto
Contratto non conosciuto o non adeguato
Controllare copertura e condizioni
Fornitore non approvato
Urgenza o anagrafica incompleta
Validare motivo e rischio
Ordine retroattivo
Approvazione richiesta troppo tardi
Analizzare tempi e responsabilità
La segmentazione evita di applicare lo stesso controllo a problemi diversi.
Intervieni sulle cause principali
Le azioni devono dipendere da quanto emerge dai dati.
Se il problema è concentrato su una categoria, rivedi contratto e catalogo
Se riguarda un reparto, verifica esigenze e tempi del processo
Se dipende da pochi fornitori, consolida la base fornitori
Se riguarda gli ordini urgenti, crea un percorso rapido con soglie e motivazioni
Se il processo è troppo complesso, riduci passaggi e campi non necessari
Se manca conoscenza, introduci formazione mirata sul momento dell’acquisto
Inserisci controlli preventivi
Il controllo migliore interviene prima che l’impegno di spesa venga assunto.
Alcuni esempi:
Blocco o autorizzazione specifica per nuovi fornitori
Segnalazione automatica quando esiste un contratto applicabile
Workflow differenziati in base a importo e rischio
Cataloghi con fornitori e articoli preferenziali
Budget disponibile visibile al richiedente
Motivazione obbligatoria per acquisti fuori contratto
Percorso formalizzato per le urgenze
Regola “no PO, no pay” applicata solo dopo aver gestito correttamente le eccezioni
I controlli dovrebbero essere proporzionati al rischio: gli acquisti ordinari e a basso rischio devono procedere velocemente, mentre le eccezioni richiedono una motivazione e un’approvazione specifica.
Non basta mostrare il valore dell’indicatore. Il report deve rispondere a quattro domande:
Dove si concentra il fenomeno?
Qual è la causa principale?
Chi deve intervenire?
Entro quando verrà verificato il risultato?
KPI da controllare
KPI
Formula
Utilità
Maverick Spend Rate
Spesa non conforme / spesa indirizzabile
Misura il valore economico fuori controllo
PO Coverage
Fatture con PO / totale fatture gestibili con PO
Misura la copertura del processo d’ordine
Contract Compliance
Spesa su contratto / spesa coperta da contratto
Verifica l’utilizzo degli accordi disponibili
Fornitori non approvati
Spesa presso fornitori non approvati / spesa totale
Evidenzia dispersione e rischi
Ordini retroattivi
Ordini creati dopo fattura o consegna / totale ordini
Misura la regolarizzazione a posteriori
Tempo di approvazione
Tempo tra richiesta e approvazione
Verifica se il processo interno genera aggiramenti
Eccezioni ricorrenti
Eccezioni ripetute per reparto, categoria o richiedente
Individua problemi strutturali
Il valore del maverick buying può essere misurato sia come importo sia come numero di righe o transazioni non conformi; osservare entrambe le prospettive aiuta a distinguere pochi acquisti rilevanti da molti acquisti di piccolo importo.
Il punto per il GM
Il maverick buying non è soltanto un problema dell’ufficio acquisti.
È un indicatore della qualità con cui l’azienda governa spesa, responsabilità e processi. Se ogni reparto sceglie autonomamente fornitori, condizioni e modalità di acquisto, il controllo di gestione può registrare i costi, ma difficilmente riuscirà ad anticiparli.
Prima di introdurre nuovi blocchi, conviene quindi fare tre domande:
Il processo autorizzato è abbastanza veloce?
Le persone trovano facilmente fornitori e contratti corretti?
Le eccezioni vengono analizzate per rimuoverne la causa?
Quando la risposta è negativa, il problema non si risolve con una procedura più rigida. Si risolve progettando un processo più semplice, controllabile e compatibile con il lavoro reale.
La tua azienda perde margine perché ogni reparto compra per conto suo?
È segno che il maverick buying è fuori controllo e che il tuo processo acquisti sta lavorando contro di te.
Budgeting PMI: il tuo Excel è una bussola o un obbligo?
Nel 90% delle PMI il budget è un file Excel fatto di corsa a dicembre e dimenticato a gennaio. Lo compili “perché va fatto”, ma poi continui a prendere decisioni a istinto, senza un vero confronto con i numeri.
Questo approccio ti espone a due rischi: margini che si assottigliano senza che te ne accorga e tensioni di cassa che arrivano quando ormai è tardi per reagire. In un contesto di costi variabili, prezzi in movimento e clienti sempre più esigenti, non puoi permetterti un budgeting formale ma inutile.
L’idea centrale di oggi è semplice: il budget non è un documento, è un processo continuo che deve guidare le tue decisioni operative mese per mese.
Perché il budgeting PMI “tradizionale” non funziona
Nelle PMI il budgeting tradizionale di solito ha tre problemi concreti.
È solo un copia-incolla dell’anno precedente. Prendi i dati consuntivi, aggiungi una percentuale generica “+5% ricavi, +3% costi” e chiudi il file. Così però non tieni conto di cambi di mix, di nuovi impianti, di variazioni salariali, né di eventuali colli di bottiglia produttivi.
Non è collegato a margini e cassa. Si guarda al fatturato, ma non al margine per linea, cliente o prodotto. In più spesso manca un budget di tesoreria, quindi non vedi per tempo mesi critici di incasso/pagamento.
Nessuno lo usa per decidere. Il budget viene presentato una volta, magari in una riunione di fine anno, e poi scompare. I responsabili di funzione non lo sentono loro, perché non hanno partecipato alla costruzione né ricevono report mensili di scostio.
Il risultato è chiaro: fai fatica a capire dove stai guadagnando davvero, dove stai bruciando margini e quando rischi di trovarti corto di cassa.
Un budgeting PMI pratico: 4 pilastri da applicare subito
Per rendere il budgeting uno strumento decisionale, non ti servono modelli accademici, ma quattro pilastri chiari.
1. Parti dai driver di business, non dalle voci di costo
Invece di iniziare dal file contabile, parti dalle leve che muovono il tuo business.
Per una PMI tipica i driver principali sono:
volumi per linea/prodotto
prezzi medi per cliente o segmento
ore/macchina disponibili e saturazione
costo medio orario diretto e indiretto
Se fai impianti o macchinari complessi, puoi usare come driver: numero di progetti, valore medio per commessa, durata media, capacità dell’ufficio tecnico e dell’officina.
A partire da questi driver costruisci il budget dei ricavi e dei costi variabili, collegando ogni valore a un driver concreto (pezzi, ore, commesse). Così, quando i volumi cambiano in corso d’anno, puoi aggiornare il budget in modo rapido e coerente.
2. Collega il budget ai margini, non solo al fatturato
Un budget che non entra nel dettaglio dei margini ti dà una falsa sensazione di controllo.
Per renderlo utile alle decisioni:
calcola il margine di contribuzione per linea, famiglia o commessa
separa chiaramente costi variabili e costi fissi
identifica le “mucche da latte” (prodotti/servizi che generano margini costanti) e le “zavorre”
Quando devi scegliere se accettare un ordine con forte sconto, se introdurre una nuova variante o se uscire da una linea poco profittevole, il budget di margine ti guida molto più del semplice fatturato.
Impatto concreto:
migliori i margini perché sai dove puoi permetterti sconti e dove no
riduci rischi di “crescere perdendo soldi”
investi tempo e capacità produttiva sulle linee che generano più cassa
3. Aggiungi sempre un budget di cassa
Molte PMI “vanno a naso” sulla liquidità. Il problema emerge quando i fornitori chiedono pagamenti puntuali, mentre i clienti ritardano.
Un budget di tesoreria semplice, mensile, ti permette di:
vedere i mesi in cui gli incassi non coprono i pagamenti
pianificare anticipi, fidi o allungamenti con le banche per tempo
decidere se puoi sostenere nuovi investimenti o assunzioni
Per costruirlo, parti dal budget economico e aggiungi: tempi medi di incasso per cliente/mercato, tempi medi di pagamento fornitori, rate di leasing o mutui, investimenti previsti. Non serve una formula complicata, serve disciplina: aggiornarlo ogni mese e confrontarlo con il reale.
4. Trasforma il budget in un cruscotto mensile di controllo
Il budgeting diventa utile solo se lo colleghi a un processo di controllo di gestione semplice e ripetibile.
Ogni mese dovresti avere almeno tre viste:
conto economico per natura (ricavi, materie, personale, servizi, ecc.)
margine per linea/prodotto o commessa
cassa (saldo e proiezione a 3 mesi)
Per ciascuna vista guarda: budget, consuntivo, scostio in valore e in percentuale. Poi concentrati su poche domande pratiche:
dove abbiamo guadagnato più del previsto e perché
dove abbiamo perso margine
quali azioni mettiamo in campo il mese prossimo
Con questo approccio il budget esce dal cassetto e diventa la base del tuo reporting direzionale.
Come usare il budgeting per guidare decisioni e performance
Un buon budgeting PMI deve aiutarti a decidere meglio, non solo a “misurare”.
Ecco tre esempi concreti:
Prezzi e sconti. Se vedi che una linea ha margini sotto budget perché hai concesso troppi sconti, puoi definire soglie minime di prezzo e politiche di approvazione. Risultato: preservi il margine senza perdere tempo ogni volta a “indovinare” il prezzo.
Organizzazione e carichi di lavoro. Collegando il budget alle ore delle risorse, puoi capire se ti serve una nuova assunzione o se basta riorganizzare il lavoro. Eviti di assumere “di pancia” e di scoprire dopo un anno che i costi fissi sono esplosi.
Investimenti e capacità produttiva. Un budget che mostra margini e saturazione macchine ti aiuta a decidere se acquistare un nuovo impianto o se è meglio aumentare i turni o ridurre i setup. Così riduci il rischio di investimenti inutili o troppo anticipati.
Quando colleghi budget, controllo di gestione e KPI puoi davvero usare i numeri per allineare il team sugli obiettivi e monitorare i progressi.
Il budget nella tua azienda è un file da compilare o una bussola per decidere?
Se è solo un Excel di fine anno, ti stai perdendo decisioni migliori
In molte PMI il reporting direzionale è un file pieno di numeri che arriva tardi e serve più al commercialista che all’imprenditore. Così tu guardi fatturato e qualche costo, ma fai fatica a capire cosa succede davvero su margini, cassa e carico di lavoro.
Di conseguenza le decisioni si basano più sull’istinto che sui dati, proprio mentre il contesto cambia in fretta.
Un report pensato bene fa l’opposto: collega obiettivi, KPI aziendali e azioni concrete. In pratica ti aiuta a rispondere a tre domande semplici: dove stiamo guadagnando, dove stiamo perdendo e cosa dobbiamo cambiare subito.
Cosa deve contenere un buon report direzionale
Per una PMI non serve un report perfetto, ma un cruscotto chiaro e ricorrente. Ti basta partire da pochi KPI aziendali ben scelti che coprano margini, vendite, operatività e cassa.
Ad esempio puoi includere:
Margine lordo per linea di prodotto o servizio
Saturazione impianti o carico di lavoro del team
Backlog ordini e tasso di resi o non conformità
Giorni medi di incasso e giacenza magazzino
Nelle PMI manifatturiere su commessa, il report direzionale deve coprire anche una dimensione che spesso manca: il margine di commessa in avanzamento, non solo a consuntivo. Sapere a metà commessa se stai guadagnando o perdendo vale molto di più che scoprirlo a fine lavori.
Per questo, oltre ai KPI finanziari standard, ti conviene aggiungere:
Margine di commessa stimato a finire (EAC — Estimate At Completion)
Scostamento tra ore preventivate e ore consuntivate per fase
Lead time medio del processo ordine–consegna, aggiornato ogni mese
Il report dovrebbe aprirsi con una pagina di sintesi a “semaforo” con 5–7 KPI chiave, poi avere brevi sezioni con sottotitoli per area: economico‑finanziaria, commerciale, operations. Frasi brevi, paragrafi corti, qualche elenco puntato: così chi legge scansiona il testo, trova subito i problemi e non perde tempo.
Come trasformare il report in decisioni concrete
Il reporting direzionale ha valore solo se porta a decisioni e azioni. Per questo ti conviene fissare ogni mese un appuntamento di un’ora per leggere il cruscotto con i tuoi responsabili.
In quell’ora puoi lavorare su tre domande:
Cosa è andato meglio del previsto e perché
Cosa è andato peggio e quali sono le cause principali
Cosa cambiamo da subito, chi fa cosa e con che scadenza
In una PMI manifatturiera, ad esempio, potresti scoprire che una linea di impianti ha margine in calo, resi in aumento e tempi di consegna più lunghi. Da qui puoi decidere di rivedere distinte base, processi di produzione e politica prezzi, prima che l’impatto su margini e cassa diventi serio.
Per strutturare bene questa riunione mensile, puoi usare uno schema semplice in tre colonne: KPI — scostamento dal target — azione correttiva assegnata a chi, entro quando. Bastano 5 righe per avere un verbale operativo che vale più di un’ora di discussione.
Un errore comune nelle PMI è usare il report solo per “vedere com’è andata”. Il reporting direzionale funziona quando diventa uno strumento di controllo di gestione attivo: non fotografa il passato, orienta le decisioni future.
Con quale frequenza aggiornare il reporting direzionale
La frequenza giusta dipende dalla dimensione e dalla velocità operativa della tua PMI. In generale:
Mensile — per il cruscotto economico-finanziario: margini, cassa, fatturato per linea
Settimanale — per gli indicatori operativi: avanzamento commesse, backlog, non conformità
Trimestrale — per la revisione strategica: confronto con budget, piano industriale, obiettivi OKR
Nelle PMI manifatturiere su commessa, il livello settimanale è spesso il più critico: un ritardo di una settimana su una commessa importante può cambiare il margine del mese. Per questo il cruscotto operativo deve essere aggiornabile in autonomia dai responsabili, senza aspettare il controller.
Dalla strategia ai KPI: il valore della Balanced Scorecard
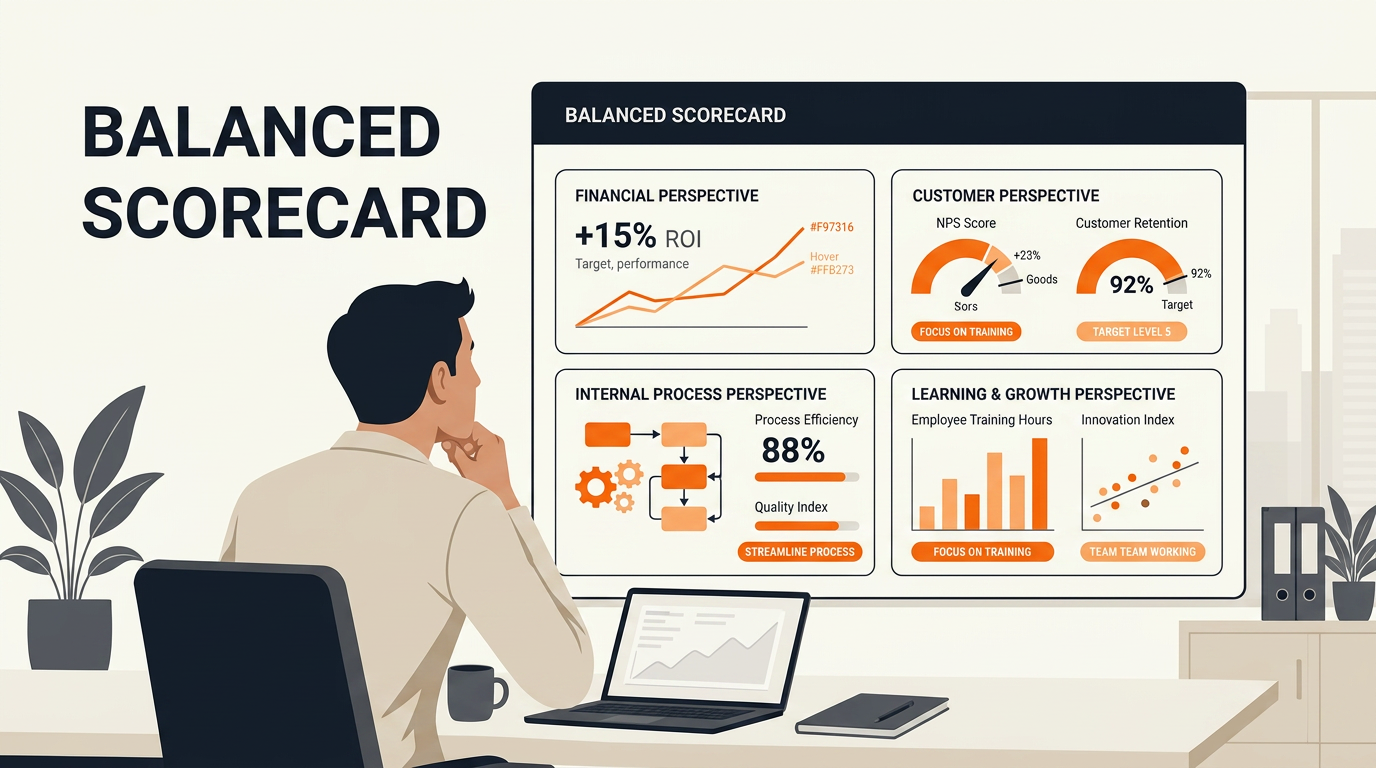
La Balanced Scorecard (BSC), sviluppata da Kaplan e Norton negli anni ’90, è un sistema di gestione che collega missione, visione e strategia con un set strutturato di KPI. Non si limita ai numeri economico‑finanziari, perché integra anche la prospettiva del cliente, dei processi interni e dell’apprendimento e crescita. In questo modo offre una visione bilanciata delle performance, riducendo il rischio di ottimizzare un’area a scapito delle altre.
La BSC nasce proprio dall’esigenza di superare i limiti dei sistemi di controllo tradizionali, che misurano quasi solo il passato e faticano a intercettare i segnali di crisi o di cambiamento. Per questo oggi è sempre più utilizzata anche nelle PMI, soprattutto in un contesto normativo che spinge verso sistemi di controllo adeguati e capaci di individuare per tempo i rischi per la continuità aziendale.
Le quattro prospettive chiave
Nel modello “classico” la Balanced Scorecard si articola in quattro prospettive tra loro collegate: economico‑finanziaria, cliente, processi interni, apprendimento e crescita. Ciascuna prospettiva risponde a una domanda strategica diversa e contiene obiettivi, KPI, target e iniziative, tutti allineati alla strategia complessiva.
La prospettiva economico‑finanziaria misura il risultato finale del modello di business: redditività, ritorno sugli investimenti, equilibrio finanziario e capacità di generare cassa. La prospettiva del cliente guarda alla qualità percepita, alla soddisfazione e alla fidelizzazione, indicatori che anticipano il risultato economico e rivelano la solidità delle relazioni commerciali.
La prospettiva dei processi interni si concentra su ciò che accade “dietro le quinte”: produttività, tempi di ciclo, scarti, affidabilità della supply chain e di tutte le attività chiave che generano valore. Infine la prospettiva di apprendimento e crescita misura il capitale umano, organizzativo e tecnologico, perché senza competenze, innovazione e sistemi informativi adeguati l’azienda non riesce a sostenere la strategia nel tempo.
Perché è utile per il controllo di gestione
La Balanced Scorecard è un potente alleato del controllo di gestione perché traduce la strategia in numeri e consente di monitorare l’esecuzione nel tempo. Non è solo una “scheda di valutazione”, ma una vera bussola strategica che collega budget, piani operativi e progetti con obiettivi misurabili e condivisi.
In pratica ti permette di integrare indicatori economici, commerciali, produttivi e organizzativi in un unico modello, evitando report scollegati e difficili da interpretare. Inoltre facilita la comunicazione interna, perché rende chiaro a tutti dove sta andando l’azienda, quali sono le priorità e come ogni funzione contribuisce ai risultati complessivi.
Come impostare una Balanced Scorecard in azienda
Per introdurre una Balanced Scorecard efficace è fondamentale partire dalla strategia, non dagli indicatori. Prima chiarisci missione, visione, fattori critici di successo e obiettivi strategici, poi costruisci la mappa strategica che collega le quattro prospettive attraverso relazioni causa‑effetto credibili.
A partire da questa mappa puoi definire per ogni prospettiva pochi obiettivi chiari, uno o due KPI significativi, i target di periodo e le iniziative necessarie per colmarne il gap. È importante coinvolgere il management e le funzioni operative, perché la BSC funziona solo se diventa uno strumento di lavoro quotidiano, integrato con il sistema di reporting e con i momenti periodici di analisi delle performance.
Hai una strategia chiara, ma fai fatica a tradurla in obiettivi concreti per i tuoi team?
La Balanced Scorecard è uno degli strumenti che uso per connettere visione e operatività nelle PMI.
Crescere senza controllo: quando il fatturato inganna
Ogni giorno vedo aziende che lavorano sodo, ma senza una direzione chiara. Tutti sono impegnati, gli ordini arrivano, i problemi si risolvono “alla giornata”. Finché il contesto resta stabile, questo modo di lavorare può sembrare sufficiente. Il problema è che il contesto non è più stabile: aumentano i costi, i clienti diventano più esigenti, la concorrenza si muove più velocemente.
In questo scenario, non avere un piano industriale significa, di fatto, navigare a vista. Le decisioni strategiche – investimenti, assunzioni, nuovi prodotti, nuovi mercati – nascono spesso dall’urgenza del momento o dall’intuizione dell’imprenditore, senza una verifica strutturata della sostenibilità economica e finanziaria. È qui che iniziano i problemi: fatturato che cresce ma margini che si assottigliano, tensioni di cassa, impianti saturi o sottoutilizzati, persone che remano in direzioni diverse.
Cos’è davvero il piano industriale (non è “carta per la banca”)
Il piano industriale non è un fascicolo da preparare solo quando serve un finanziamento o un contributo pubblico. È la traduzione concreta della strategia aziendale in obiettivi, azioni, investimenti e numeri, su un orizzonte di medio periodo (di solito 3–5 anni). In altre parole, è la bussola che collega la direzione di lungo periodo con le scelte che prendi ogni giorno.
Un buon piano industriale ti obbliga a chiarire alcuni punti fondamentali:
in quali mercati vuoi davvero stare
quali prodotti hanno futuro
quali clienti sono strategici
quali tecnologie servono per non rimanere indietro
quali risorse ti mancano
quanto puoi investire senza mettere a rischio l’equilibrio finanziario
Non si limita a elencare buone intenzioni, ma collega queste scelte a proiezioni economico-finanziarie coerenti: conto economico, stato patrimoniale e cassa previsionali, costruiti su ipotesi chiare e verificabili.
I vantaggi concreti di avere un piano industriale
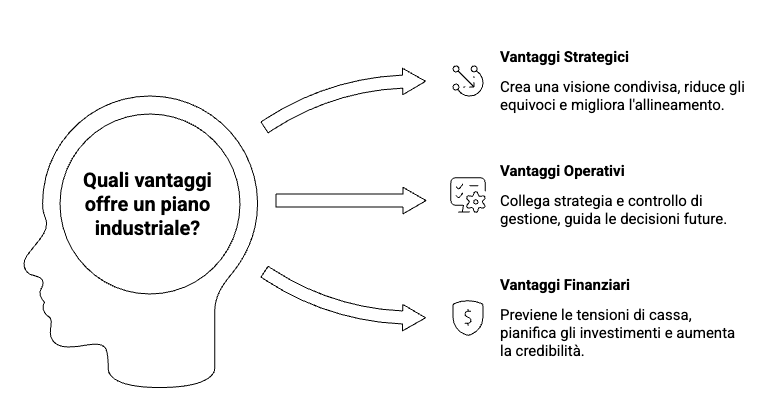
Un piano industriale ben costruito ti dà tre tipi di vantaggi: strategici, operativi e finanziari. Dal punto di vista strategico, crea una visione condivisa. Non resta tutto nella testa dell’imprenditore, ma diventa un progetto chiaro, comprensibile anche per manager, responsabili di funzione e persone chiave. Questo allineamento riduce gli equivoci, accorcia i tempi decisionali e rende più coerenti le scelte nel tempo.
Sul piano operativo, il piano industriale diventa la base per collegare strategia e controllo di gestione. Dai driver del piano nascono budget, forecast e indicatori chiave di performance, che ti permettono di monitorare gli scostamenti e intervenire in modo tempestivo. Non guardi più i numeri “a consuntivo” solo per capire com’è andata, ma li utilizzi per guidare le decisioni future: pricing, capacità produttiva, priorità commerciali, politiche di acquisto.
Dal punto di vista finanziario, il piano industriale ti aiuta a prevenire le tensioni di cassa. Mettere in fila investimenti, crescita dei volumi, tempi di incasso e condizioni con fornitori permette di stimare in anticipo i fabbisogni finanziari. In questo modo puoi pianificare il dialogo con le banche, negoziare linee di credito adeguate e presentarti con un progetto chiaro, aumentando la tua credibilità e le possibilità di ottenere le risorse necessarie.
Esempio: l’azienda che “non ha tempo” per pianificare
Un’obiezione tipica è: “Non ho tempo per fare un piano industriale, devo seguire i clienti, i fornitori, la produzione”. Di solito, sono anche le aziende che vivono in modalità emergenza continua: ritardi, urgenze, margini sotto pressione, riunioni convocate solo quando c’è un problema.
In uno di questi casi, l’imprenditore ha accettato di fermarsi a lavorare sul piano industriale, partendo da poche domande semplici: dove vuole che sia l’azienda tra tre anni, quali prodotti e mercati considera strategici, quali attività non sono più sostenibili, quali rischi lo preoccupano di più. Da questo lavoro è emerso che una parte significativa del fatturato arrivava da clienti poco profittevoli, che assorbivano molte risorse interne senza generare margini adeguati.
Grazie al piano industriale, l’azienda ha deciso di riposizionarsi su segmenti più profittevoli, rivedendo il portafoglio clienti e il mix prodotti. Nel giro di due anni, il fatturato è cresciuto meno di quanto ci si sarebbe potuti aspettare “spingendo al massimo”, ma la redditività è migliorata sensibilmente e la cassa è diventata più stabile. La differenza non l’hanno fatta solo i numeri, ma il fatto di avere un progetto chiaro e condiviso su cui misurare ogni scelta.
Quando il piano industriale non è più un optional
Il piano industriale non è necessario solo quando l’azienda è in crisi o quando serve un finanziamento. Diventa indispensabile ogni volta che ti trovi davanti a un cambio di fase: forte crescita, passaggio generazionale, ingresso di nuovi soci, apertura di un nuovo stabilimento, lancio di una nuova linea di prodotto, internazionalizzazione. In questi momenti, decidere “a sensazione” significa aumentare in modo drastico il rischio di fare il passo più lungo della gamba.
Lavorare su un piano industriale richiede tempo ed energie, ma è lo stesso tempo che oggi stai consumando per gestire urgenze, rincorrere problemi e rimediare a decisioni prese senza una visione strutturata. La differenza è che, con un piano, questo tempo diventa un investimento sul futuro dell’azienda e non solo una fatica quotidiana.
La tua PMI sta crescendo, ma le decisioni strategiche si prendono ancora a sensazione?
Costruire un piano industriale concreto è esattamente il tipo di lavoro che serve.
Oggi le imprese si muovono in un contesto economico e sociale in cui il cliente si aspetta qualità, vicinanza e risposte rapide. Per questo hai bisogno di modelli organizzativi flessibili, capaci di adattarsi velocemente ai cambiamenti del mercato, così da mantenere — o meglio ancora rafforzare — il vantaggio competitivo.
Nelle PMI manifatturiere su commessa il problema è ancora più netto: ogni commessa è diversa, ogni cliente ha tempi diversi, e l’organizzazione deve essere abbastanza fluida da non diventare il collo di bottiglia. Quando l’azienda cresce, aumentano attività, funzioni e responsabilità — e diventa essenziale progettare in modo consapevole come suddividere il lavoro e come far collaborare le persone.
Come si struttura l’organizzazione
Nel tempo le organizzazioni tendono a distribuire il lavoro tra i diversi membri e a raggruppare le persone in unità organizzative relativamente autonome, ciascuna guidata da un responsabile a cui tutti fanno riferimento diretto.
Questa scelta non è solo formale: incide su come le informazioni circolano, su come vengono prese le decisioni e su quanto velocemente l’azienda riesce a rispondere alle richieste dei clienti. Una progettazione organizzativa efficace, quindi, non si limita all’organigramma, ma entra nel merito di ruoli, processi e relazioni tra le diverse unità.
I tre ambiti della progettazione organizzativa
La progettazione organizzativa tocca sempre tre ambiti tra loro strettamente collegati, che vanno pensati in modo coerente:
Strutture e livelli gerarchici — come sono divise le responsabilità e chi riporta a chi
Processi operativi — i flussi di attività che attraversano le varie funzioni, dal ricevimento dell’ordine alla consegna
Meccanismi di coordinamento e controllo — gli strumenti che assicurano allineamento sugli obiettivi tra funzioni diverse
Quando questi tre elementi lavorano insieme, l’azienda riesce a ridurre i tempi di attraversamento, a migliorare la qualità e a portare sul mercato nuove soluzioni in modo più rapido e affidabile.
Lead time e organizzazione: dove si perde davvero il tempo
Nelle PMI manifatturiere su commessa, il lead time non si allunga solo in produzione. Si allunga soprattutto nei passaggi tra funzioni: tra commerciale e acquisti, tra acquisti e pianificazione, tra produzione e logistica.
Ogni passaggio che non ha un responsabile chiaro, una scadenza definita e un’informazione condivisa è un potenziale ritardo. Per questo ridurre il lead time richiede prima di tutto una mappatura del processo ordine–consegna: capire dove il flusso si inceppa, chi è coinvolto e con quale priorità.
Gli strumenti più utili in questa fase sono:
Value stream mapping — per rendere visibili i tempi di attesa tra un’attività e l’altra
Matrice RACI — per chiarire chi è responsabile di ogni passaggio critico
KPI operativi settimanali — per monitorare l’avanzamento commesse e intercettare i ritardi prima che diventino problemi
Un esempio concreto: il collo di bottiglia nascosto
Una PMI manifatturiera su commessa con 40 dipendenti. Lead time medio dichiarato: 6 settimane. Lead time percepito dal cliente: 9-10 settimane. La differenza non era in produzione — era nei 4-5 giorni che passavano tra la conferma dell’ordine e l’emissione dell’ordine ai fornitori, e nei 3-4 giorni tra il completamento della produzione e la spedizione.
Nessuno lo aveva mai misurato perché nessuno era esplicitamente responsabile di quei passaggi. Una semplice revisione dei ruoli e l’introduzione di un KPI settimanale su “giorni tra conferma ordine ed emissione OdA” ha ridotto il lead time reale di quasi due settimane in tre mesi.
Questo è il tipo di intervento che faccio: piccolo, misurabile, ad alto impatto sul margine e sulla soddisfazione del cliente.
Nella tua azienda i tempi si allungano, le consegne slittano e i clienti aspettano più del dovuto?
Spesso il problema non è la produzione – è l’organizzazione del lavoro intorno ad essa.
Contains information related to marketing campaigns of the user. These are shared with Google AdWords / Google Ads when the Google Ads and Google Analytics accounts are linked together.
90 days
__utma
ID used to identify users and sessions
2 years after last activity
__utmt
Used to monitor number of Google Analytics server requests
10 minutes
__utmb
Used to distinguish new sessions and visits. This cookie is set when the GA.js javascript library is loaded and there is no existing __utmb cookie. The cookie is updated every time data is sent to the Google Analytics server.
30 minutes after last activity
__utmc
Used only with old Urchin versions of Google Analytics and not with GA.js. Was used to distinguish between new sessions and visits at the end of a session.
End of session (browser)
__utmz
Contains information about the traffic source or campaign that directed user to the website. The cookie is set when the GA.js javascript is loaded and updated when data is sent to the Google Anaytics server
6 months after last activity
__utmv
Contains custom information set by the web developer via the _setCustomVar method in Google Analytics. This cookie is updated every time new data is sent to the Google Analytics server.
2 years after last activity
__utmx
Used to determine whether a user is included in an A / B or Multivariate test.
18 months
_ga
ID used to identify users
2 years
_gali
Used by Google Analytics to determine which links on a page are being clicked
30 seconds
_ga_
ID used to identify users
2 years
_gid
ID used to identify users for 24 hours after last activity
24 hours
_gat
Used to monitor number of Google Analytics server requests when using Google Tag Manager