
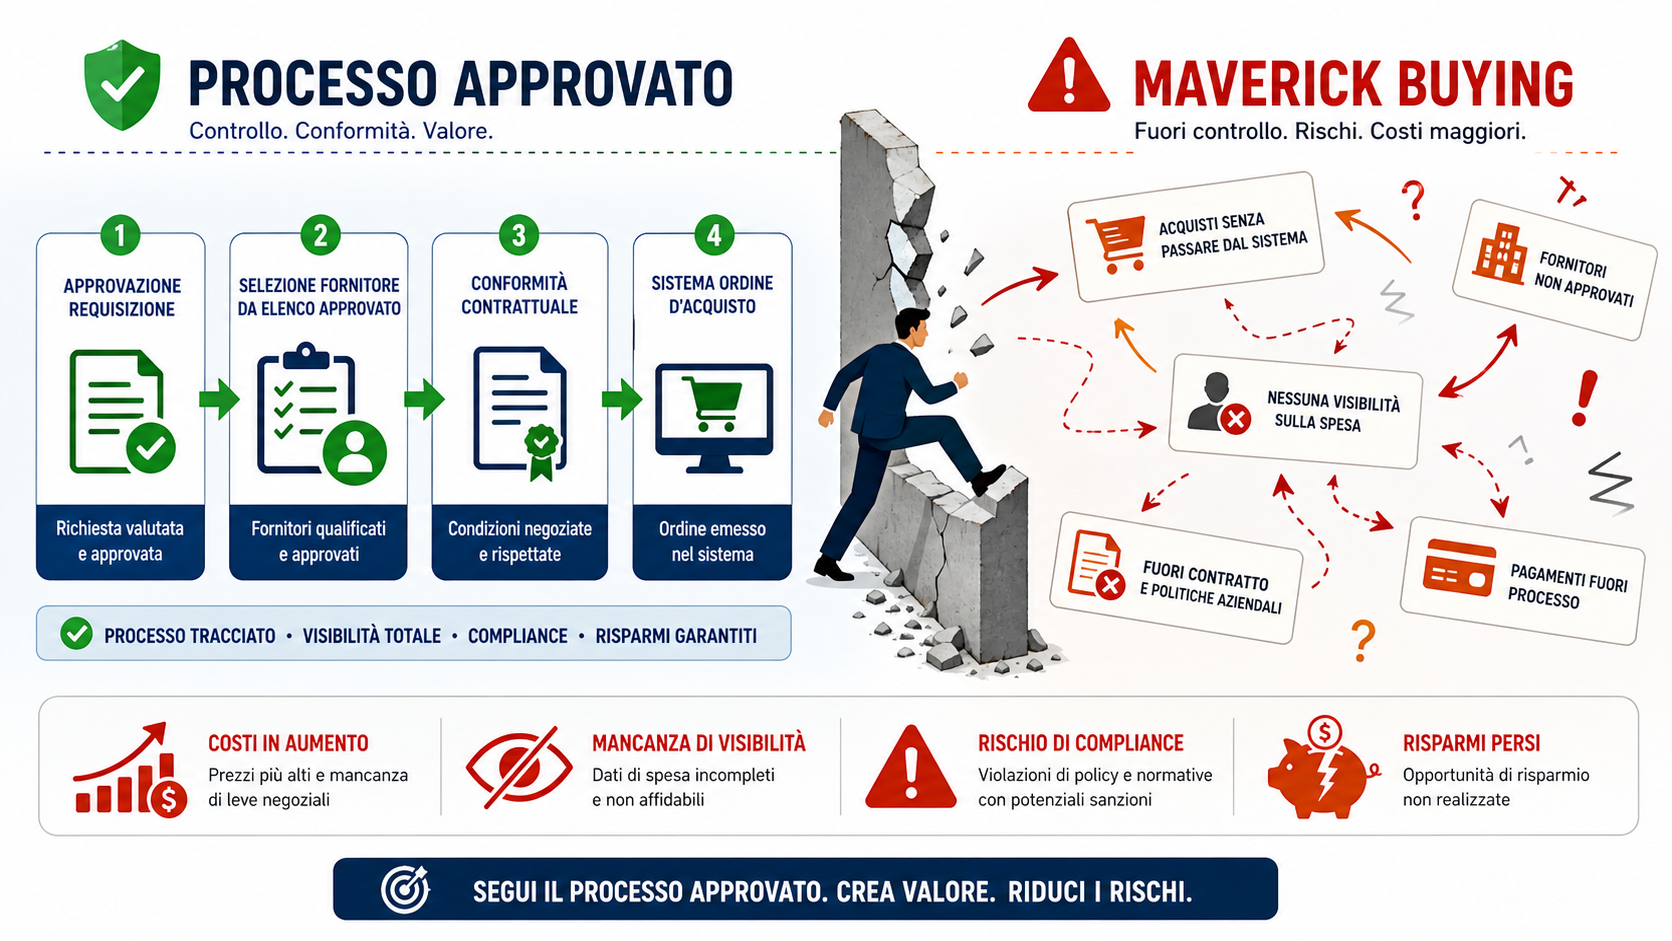
Un acquisto urgente fatto senza ordine può sembrare un’eccezione.
Quando le eccezioni diventano abituali, però, l’azienda perde visibilità sulla spesa, indebolisce le condizioni negoziate e costringe l’amministrazione a ricostruire a posteriori quello che è successo.
È questo il vero problema del maverick buying: non il singolo acquisto sbagliato, ma un processo che le persone scelgono sistematicamente di aggirare.
Per fermarlo non basta introdurre una procedura più rigida. Bisogna capire dove nasce, misurarlo con dati affidabili e rendere il percorso autorizzato più semplice di quello fuori controllo.
Cos’è il maverick buying
Per maverick buying, detto anche maverick spend o rogue spend, si intendono gli acquisti effettuati al di fuori dei contratti, dei fornitori, dei canali o delle autorizzazioni stabilite dall’azienda.
Può assumere forme diverse:
- Acquistare da un fornitore non qualificato
- Ignorare un contratto quadro già disponibile
- Inviare l’ordine direttamente al fornitore senza una richiesta approvata
- Creare l’ordine dopo aver ricevuto la fattura
- Suddividere un acquisto per rimanere sotto una soglia autorizzativa
- Utilizzare carte aziendali o rimborsi spese per acquisti che dovrebbero passare dal procurement
- Coinvolgere l’ufficio acquisti quando prezzo, fornitore e condizioni sono già stati decisi
Non tutti questi acquisti nascono da comportamenti scorretti.
Spesso chi acquista sta cercando di risolvere rapidamente un problema operativo: un materiale mancante, un ricambio urgente, un fornitore abituale che non risponde o una procedura interna troppo lenta.
Per questo il maverick buying deve essere trattato come un segnale di malfunzionamento del processo Procure-to-Pay, non soltanto come una violazione delle regole.
Perché riduce la performance
Il primo effetto visibile è la perdita di controllo sulla spesa. Ma le conseguenze coinvolgono anche produzione, amministrazione, qualità e controllo di gestione.
- Condizioni economiche peggiori. Quando un reparto acquista fuori contratto, l’azienda non sfrutta pienamente i prezzi, gli sconti e le condizioni già negoziate. Il problema non riguarda soltanto il prezzo unitario. Possono peggiorare anche termini di pagamento, costi di trasporto, quantitativi minimi, garanzie e condizioni di assistenza.
- Maggiore frammentazione dei fornitori. Molti piccoli acquisti distribuiti tra fornitori diversi riducono la capacità negoziale dell’azienda. La stessa categoria merceologica può essere acquistata da cinque fornitori differenti senza che nessuno abbia una visione complessiva dei volumi.
- Più lavoro amministrativo. Una fattura priva di ordine richiede verifiche manuali: chi ha acquistato, chi doveva autorizzare, dove imputare il costo e se la fornitura è stata effettivamente ricevuta. I sistemi di Process Mining considerano infatti fatture ricevute prima della creazione o dell’approvazione dell’ordine tra i principali segnali di non conformità nel processo Purchase-to-Pay.
- Minore affidabilità del controllo di gestione. Se gli impegni di spesa entrano nel sistema soltanto con la fattura, il controllo di gestione vede il costo troppo tardi. Budget di funzione, previsioni di cassa e margini di commessa possono quindi apparire corretti fino al momento in cui emergono costi non ancora registrati.
- Maggiori rischi operativi. Un fornitore non approvato può non rispettare gli standard richiesti in termini di qualità, sicurezza, continuità della fornitura o documentazione. L’acquisto può essere economicamente conveniente nel breve periodo ma generare costi successivi difficili da recuperare.
Come capire se esiste
Il primo errore è cercare subito un benchmark esterno.
Non esiste una soglia universale valida per tutte le aziende: il risultato dipende dal settore, dalle categorie acquistate, dalla maturità del procurement e dalla definizione utilizzata.
Il punto di partenza deve essere la misurazione della situazione interna.
Alcuni segnali possono essere individuati rapidamente:
- Elevato numero di fatture senza ordine
- Ordini creati dopo la data della fattura
- Crescita del numero di fornitori con bassi volumi
- Acquisti effettuati fuori dai contratti disponibili
- Frequente utilizzo di ordini urgenti
- Differenze di prezzo per lo stesso materiale
- Richieste di pagamento provenienti da fornitori non censiti
- Costi di commessa che emergono dopo la chiusura operativa
- Numerose eccezioni autorizzate sempre dagli stessi responsabili
- Contestazioni frequenti tra amministrazione, acquisti e reparti richiedenti
La percentuale di fatture senza ordine è un indicatore utile, ma non coincide automaticamente con il maverick buying. Una fattura senza PO può essere un’eccezione autorizzata, mentre un acquisto effettuato con PO può comunque essere fuori contratto o indirizzato verso un fornitore non approvato.
Individua le cause
Bisogna evitare la reazione più immediata: inviare una comunicazione generale ricordando a tutti la procedura.
Se le persone aggirano il processo, spesso esiste una ragione concreta.
- Processo troppo lento. Quando un’approvazione richiede diversi giorni ma la produzione ha bisogno del materiale entro poche ore, l’acquisto fuori procedura diventa prevedibile. In questo caso non basta chiedere maggiore disciplina. Bisogna distinguere il flusso ordinario dal flusso urgente e definire tempi di risposta compatibili con le esigenze operative.
- Sistema difficile da utilizzare. Cataloghi incompleti, codici non aggiornati, richieste con troppi campi e fornitori difficili da trovare spingono gli utenti verso email, telefonate e accordi diretti. Rendere il percorso conforme più semplice è una delle leve principali per ridurre gli acquisti fuori controllo.
- Contratti non conosciuti. Un contratto esistente non produce saving se chi deve acquistare non sa che esiste o non riesce a trovare rapidamente prodotti, prezzi e condizioni.
- Responsabilità poco chiare. In alcune PMI non è definito chi può scegliere il fornitore, chi verifica il budget, chi approva la richiesta e chi può autorizzare un’eccezione. In questi casi una matrice RACI può chiarire i ruoli senza aggiungere livelli burocratici.
- Procurement coinvolto troppo tardi. Se l’ufficio acquisti riceve una richiesta quando il fornitore ha già iniziato il lavoro, non sta più negoziando: sta regolarizzando una decisione presa da altri.
Il piano in sei passi
Definisci cosa significa “acquisto conforme”
Prima di controllare le eccezioni, bisogna eliminare le ambiguità.
Per ogni categoria vanno definiti:
- Fornitori approvati
- Contratti applicabili
- Canale di acquisto
- Soglie autorizzative
- Documenti obbligatori
- Casi di urgenza
- Eccezioni ammesse
- Responsabile dell’approvazione
La definizione deve essere semplice abbastanza da poter essere compresa da chi effettua l’acquisto.
Ricostruisci la spesa
Occorre integrare almeno:
- Ordini di acquisto
- Fatture fornitori
- Anagrafica fornitori
- Contratti attivi
- Richieste di acquisto
- Autorizzazioni
- Centri di costo
- Commesse
- Richiedenti e approvatori
L’analisi dovrebbe standardizzare i nomi dei fornitori, collegare le società appartenenti allo stesso gruppo e distinguere le vere eccezioni dagli errori anagrafici.
Segmenta le anomalie
Non tutte le non conformità hanno lo stesso peso.
Conviene separare almeno quattro situazioni:
| Anomalia | Possibile causa | Prima azione |
|---|---|---|
| Fattura senza ordine | Procedura ignorata o categoria esclusa | Verificare categoria e richiedente |
| Acquisto fuori contratto | Contratto non conosciuto o non adeguato | Controllare copertura e condizioni |
| Fornitore non approvato | Urgenza o anagrafica incompleta | Validare motivo e rischio |
| Ordine retroattivo | Approvazione richiesta troppo tardi | Analizzare tempi e responsabilità |
La segmentazione evita di applicare lo stesso controllo a problemi diversi.
Intervieni sulle cause principali
Le azioni devono dipendere da quanto emerge dai dati.
- Se il problema è concentrato su una categoria, rivedi contratto e catalogo
- Se riguarda un reparto, verifica esigenze e tempi del processo
- Se dipende da pochi fornitori, consolida la base fornitori
- Se riguarda gli ordini urgenti, crea un percorso rapido con soglie e motivazioni
- Se il processo è troppo complesso, riduci passaggi e campi non necessari
- Se manca conoscenza, introduci formazione mirata sul momento dell’acquisto
Inserisci controlli preventivi
Il controllo migliore interviene prima che l’impegno di spesa venga assunto.
Alcuni esempi:
- Blocco o autorizzazione specifica per nuovi fornitori
- Segnalazione automatica quando esiste un contratto applicabile
- Workflow differenziati in base a importo e rischio
- Cataloghi con fornitori e articoli preferenziali
- Budget disponibile visibile al richiedente
- Motivazione obbligatoria per acquisti fuori contratto
- Percorso formalizzato per le urgenze
- Regola “no PO, no pay” applicata solo dopo aver gestito correttamente le eccezioni
I controlli dovrebbero essere proporzionati al rischio: gli acquisti ordinari e a basso rischio devono procedere velocemente, mentre le eccezioni richiedono una motivazione e un’approvazione specifica.
Monitora e chiudi il ciclo
Il dato deve entrare nel reporting direzionale con frequenza almeno mensile.
Non basta mostrare il valore dell’indicatore. Il report deve rispondere a quattro domande:
- Dove si concentra il fenomeno?
- Qual è la causa principale?
- Chi deve intervenire?
- Entro quando verrà verificato il risultato?
KPI da controllare
| KPI | Formula | Utilità |
|---|---|---|
| Maverick Spend Rate | Spesa non conforme / spesa indirizzabile | Misura il valore economico fuori controllo |
| PO Coverage | Fatture con PO / totale fatture gestibili con PO | Misura la copertura del processo d’ordine |
| Contract Compliance | Spesa su contratto / spesa coperta da contratto | Verifica l’utilizzo degli accordi disponibili |
| Fornitori non approvati | Spesa presso fornitori non approvati / spesa totale | Evidenzia dispersione e rischi |
| Ordini retroattivi | Ordini creati dopo fattura o consegna / totale ordini | Misura la regolarizzazione a posteriori |
| Tempo di approvazione | Tempo tra richiesta e approvazione | Verifica se il processo interno genera aggiramenti |
| Eccezioni ricorrenti | Eccezioni ripetute per reparto, categoria o richiedente | Individua problemi strutturali |
Il valore del maverick buying può essere misurato sia come importo sia come numero di righe o transazioni non conformi; osservare entrambe le prospettive aiuta a distinguere pochi acquisti rilevanti da molti acquisti di piccolo importo.
Il punto per il GM
Il maverick buying non è soltanto un problema dell’ufficio acquisti.
È un indicatore della qualità con cui l’azienda governa spesa, responsabilità e processi. Se ogni reparto sceglie autonomamente fornitori, condizioni e modalità di acquisto, il controllo di gestione può registrare i costi, ma difficilmente riuscirà ad anticiparli.
Prima di introdurre nuovi blocchi, conviene quindi fare tre domande:
- Il processo autorizzato è abbastanza veloce?
- Le persone trovano facilmente fornitori e contratti corretti?
- Le eccezioni vengono analizzate per rimuoverne la causa?
Quando la risposta è negativa, il problema non si risolve con una procedura più rigida. Si risolve progettando un processo più semplice, controllabile e compatibile con il lavoro reale.
La tua azienda perde margine perché ogni reparto compra per conto suo?
È segno che il maverick buying è fuori controllo
e che il tuo processo acquisti sta lavorando contro di te.
In 30 minuti decidiamo quali azioni concrete puoi fare.