Autore: Cristiano Sabbatini

  • Organizzazione per processi nelle PMI manifatturiere: come passarci

    Organizzazione per processi nelle PMI manifatturiere: come passarci

    Perché le PMI devono passare da una logica per funzioni a una per processi

    Per una PMI manifatturiera essere competitiva significa collegare il lavoro di tutti a ciò che il cliente si aspetta. Una gestione per processi aiuta a farlo in modo chiaro. Valorizza le persone, riduce gli sprechi e rende più semplice innovare senza perdere il controllo.

    Molte aziende sono organizzate per funzioni: acquisti, vendite, produzione, amministrazione. Metti insieme persone e mezzi che fanno attività simili e affidi tutto a un responsabile. È un modello molto usato, perché è nato con la divisione del lavoro: ognuno fa poche cose, ma le fa in modo molto efficiente.

    Se guardi solo le funzioni rischi di disegnare l’azienda sui confini interni, non sul percorso che crea valore per il cliente. Un ordine o una commessa, in realtà, attraversano più aree: commerciale, pianificazione, produzione, logistica, amministrazione. Qui entra in gioco la logica per processi.

    Cosa vuol dire lavorare per processi

    L’organizzazione per processi (Business Process Management) segue il flusso end‑to‑end del lavoro. Misura cosa succede in termini di efficacia, efficienza e soddisfazione del cliente. L’obiettivo è aumentare il valore percepito dal cliente e ridurre i costi interni, con dati e responsabilità chiare lungo tutta la catena del valore.

    Mi piace molto una frase di Deming:

    If you can’t describe what you are doing as a process, you don’t know what you are doing

    Non significa disegnare mappe complicate. Vuol dire sapere chi fa cosa, in quale momento, con quali informazioni e come misuri se il lavoro sta funzionando. Da qui nascono miglioramento continuo, automazione mirata e decisioni meno “a istinto”.

    Funzioni e processi insieme

    Nella realtà nessuna azienda butta via dall’oggi al domani la struttura per funzioni. Le funzioni restano, ma vengono affiancate da una lettura trasversale per processi.

    Si definiscono process owner, si condividono KPI che attraversano più reparti e si rivedono ruoli e responsabilità sulla base del flusso reale del lavoro. È questo equilibrio che rende possibile crescere, digitalizzare e rispondere in fretta a quello che chiedono i clienti.

    Un buon punto di partenza è la Matrice RACI: ti aiuta a chiarire chi è responsabile di ogni passaggio del processo, riducendo le sovrapposizioni tra funzioni senza stravolgere l’organigramma esistente.

    Un esempio pratico: commessa e passaggi tra funzioni

    In una PMI manifatturiera su commessa con struttura per funzioni classica, il ciclo ordine–consegna tipicamente passa attraverso 4-5 funzioni diverse. Ognuna fa bene il proprio pezzo — ma nessuno è responsabile del flusso complessivo.

    Il risultato? Il lead time si allunga non in produzione, ma nei passaggi di consegna: tra il commerciale che conferma l’ordine e gli acquisti che emettono l’OdA, tra la produzione che completa il lavoro e la logistica che organizza la spedizione.

    Introdurre una logica per processi in questo contesto significa:

    • Mappare il flusso reale con una value stream mapping
    • Definire un process owner per il ciclo ordine–consegna
    • Misurare il lead time per fase, non solo quello totale
    • Inserire nel reporting direzionale i KPI trasversali — non solo quelli per funzione

    Quando questo sistema funziona, il margine di commessa migliora perché i ritardi costano e ogni giorno in meno vale soldi veri.


    La tua azienda è organizzata per funzioni ma i reparti non comunicano bene?

    Ridisegnare l’organizzazione intorno ai processi
    è uno dei progetti più impattanti che seguo nelle PMI.

    Iniziamo da una chiacchierata: nessun impegno.

  • Management system per PMI: come collegare strategia, esecuzione e controllo

    Management system per PMI: come collegare strategia, esecuzione e controllo

    Il problema non è la mancanza di strumenti

    Nelle PMI manifatturiere gli strumenti di solito ci sono: un budget, qualche KPI, forse una Balanced Scorecard o un piano industriale abbozzato. Il problema è che questi strumenti vivono separati — ognuno nel suo file, nella sua riunione, nella sua logica.

    Il budget lo fa l’amministrazione a ottobre. I KPI li guarda il GM ogni tanto. Il piano industriale è un documento del 2022 che nessuno ha più aperto.

    Risultato: la strategia dice una cosa, l’operatività ne fa un’altra, e il controllo arriva sempre troppo tardi per correggere la rotta.

    Un management system è esattamente la risposta a questo problema: non uno strumento in più, ma il filo che collega tutti gli strumenti che hai già — in un ciclo continuo di pianificazione, esecuzione e verifica.

    Cos’è un management system

    Il termine “management system” indica il sistema con cui un’organizzazione governa se stessa: come definisce gli obiettivi, come li traduce in azioni, come misura i risultati e come usa quelle misurazioni per decidere cosa fare dopo.

    In una PMI manifatturiera su commessa, un management system efficace risponde a tre domande in modo coordinato:

    • Dove vogliamo andare? — strategia, mission, piano industriale
    • Come ci arriviamo? — budget, OKR, piani operativi, processi
    • Ci stiamo andando davvero? — KPI, reporting direzionale, analisi degli scostamenti, riunioni di revisione

    La maggior parte delle PMI ha risposte parziali a ognuna di queste domande. Raramente le tre sono collegate in un ciclo che funziona in automatico, ogni mese, senza dover ricominciare da zero ogni volta.

    Il ciclo del management system: come funziona in pratica

    Il ciclo si compone di quattro fasi che si ripetono nel tempo — annualmente per la strategia, trimestralmente per la revisione, mensilmente per il controllo operativo.

    1. Definisci la direzione (una volta l’anno)
    Parti dalla mission, vision e valori per chiarire dove vuole arrivare l’azienda. Da lì costruisci il piano industriale con obiettivi concreti a 2-3 anni: mercati, margini, investimenti, organizzazione.

    2. Pianifica l’anno (ottobre–novembre)
    Traduci gli obiettivi del piano industriale in un budget annuale per commessa, funzione e area. Definisci gli OKR per ogni responsabile — pochi obiettivi, misurabili, con owner chiari. Usa la Balanced Scorecard per bilanciare obiettivi economici, operativi, di cliente e di sviluppo.

    3. Esegui e misura (ogni mese)
    Monitora l’avanzamento con i KPI aziendali definiti in fase di pianificazione. Aggiorna il reporting direzionale e tieni la riunione mensile con i responsabili: 3 domande, 60 minuti, decisioni scritte.

    4. Rivedi e correggi (ogni trimestre)
    Confronta i risultati con il budget e gli OKR. Analizza gli scostamenti significativi. Decidi se mantenere la rotta, correggere le priorità operative o aggiornare il piano. Questo è il momento in cui l’analisi SWOT torna utile: non come esercizio annuale, ma come lente per leggere cosa è cambiato nel contesto.

    Perché nelle PMI manifatturiere su commessa questo ciclo è ancora più importante

    In un’azienda che lavora su commessa, ogni commessa è un’unità economica a sé. Il margine cambia commessa per commessa, il carico di lavoro varia ogni mese, i costi diretti dipendono da variabili non sempre controllabili.

    In questo contesto, un management system che funziona ha un valore specifico: permette al GM di tenere sotto controllo sia il livello strategico (stiamo crescendo nel modo giusto?) sia quello operativo (questa commessa sta andando come previsto?) senza dover scegliere tra i due.

    Il collegamento concreto tra strategia e operatività passa attraverso il controllo di gestione attivo: non la contabilità a consuntivo, ma il monitoraggio in avanzamento del margine, dei costi e dei tempi — per commessa e per funzione.

    Da dove iniziare se non hai ancora un management system strutturato

    Non serve partire dall’alto. Nella maggior parte delle PMI manifatturiere il punto di partenza più efficace è il livello operativo — non quello strategico.

    In pratica:

    1. Costruisci prima il reporting direzionale mensile — 5-7 KPI, una pagina di sintesi, una riunione fissa. È il punto di contatto tra esecuzione e controllo
    2. Aggiungi il budget annuale confrontato mensilmente con il consuntivo — così il reporting diventa comparativo, non solo descrittivo
    3. Chiarisci ruoli e responsabilità con la Matrice RACI sui processi core — così l’esecuzione ha meno attriti
    4. Formalizza la strategia con un piano industriale a 2-3 anni — anche sintetico, anche di 5 pagine — che dia direzione alle scelte di budget dell’anno successivo

    Ogni passo aggiunge un livello di coerenza tra quello che l’azienda vuole fare e quello che sta facendo davvero.


    La tua PMI ha gli strumenti, ma non sono collegati tra loro?

    È il segnale più chiaro che manca un sistema di management,
    non uno strumento in più.

    In 30 minuti vediamo insieme quali pezzi hai già
    e come collegarli in un ciclo che funziona.

  • Budget e controllo di gestione: non sono la stessa cosa

    Budget e controllo di gestione: non sono la stessa cosa

    Il malinteso più comune nelle PMI

    “Abbiamo il budget” è una delle frasi che sento più spesso nelle PMI manifatturiere. Quasi sempre significa: abbiamo fatto una stima dei ricavi e dei costi per l’anno prossimo, l’abbiamo approvata in riunione e l’abbiamo salvata in un Excel.

    Questo è il budget. Ma non è il controllo di gestione.

    La confusione tra i due strumenti è costosa: chi pensa di fare controllo di gestione solo perché ha un budget, in realtà sta pianificando il futuro senza leggere il presente. È come prepararsi una mappa prima del viaggio e poi non guardarla mai mentre guidi.

    Cosa fa il budget

    Il budget è uno strumento di pianificazione. Traduce gli obiettivi aziendali in numeri — ricavi attesi, costi previsti, margini target, fabbisogno di cassa — distribuiti nel tempo, di solito per mese o trimestre.

    Serve a rispondere a una domanda: dove vogliamo arrivare entro fine anno, e con quali risorse?

    Un budget ben fatto per una PMI manifatturiera su commessa include:

    • Ricavi attesi per linea di prodotto o tipologia di commessa
    • Costi diretti previsti (materiali, ore, lavorazioni esterne)
    • Costi fissi e overhead mensili
    • Piano degli investimenti
    • Proiezione del flusso di cassa

    Il limite del budget è che guarda avanti. Non ti dice cosa sta succedendo adesso.

    Cosa fa il controllo di gestione

    Il controllo di gestione è uno strumento di lettura del presente e di correzione della rotta. Confronta sistematicamente quello che stai ottenendo con quello che avevi pianificato — e ti aiuta a capire perché ci sono scostamenti e cosa fare.

    Serve a rispondere a una domanda diversa: stiamo andando nella direzione giusta, e se no, dove stiamo perdendo?

    In una PMI manifatturiera su commessa, il controllo di gestione attivo significa:

    • Sapere il margine di commessa in avanzamento — non solo a consuntivo
    • Leggere gli scostamenti tra budget e reale ogni mese, per area e per commessa
    • Avere un cruscotto direzionale che il GM legge in 15 minuti, non in 2 ore
    • Prendere decisioni su dati aggiornati, non su sensazioni o dati di 3 mesi fa

    Perché senza entrambi si vola a vista

    Budget senza controllo di gestione: sai dove vuoi andare, ma non sai dove sei. A fine anno scopri gli scostamenti quando non puoi più intervenire.

    Controllo di gestione senza budget: sai dove sei, ma non hai un riferimento con cui confrontarti. I numeri del mese dicono poco se non hai un target con cui misurarli.

    Insieme, i due strumenti creano un ciclo virtuoso:

    1. Il budget definisce gli obiettivi e i parametri di riferimento
    2. Il controllo di gestione misura gli scostamenti in corso d’anno
    3. L’analisi degli scostamenti informa le decisioni operative
    4. Le decisioni operative aggiornano le previsioni per i mesi successivi

    Questo ciclo — pianifica, misura, analizza, correggi — è la base di qualsiasi sistema di gestione efficace. Senza di esso, crescere diventa rischioso: ogni aumento di fatturato nasconde margini che non conosci.

    Come integrarli in pratica — un esempio su commessa

    Immagina una PMI manifatturiera con 8 commesse aperte simultaneamente. Il budget dice che il margine medio atteso è del 28%.

    A fine marzo, il controllo di gestione rileva:

    • 3 commesse in linea con il budget
    • 2 commesse con margine stimato a finire del 18% — 10 punti sotto il target
    • 1 commessa con costi di materiali già al 95% del preventivo, con il 40% del lavoro ancora da fare

    Senza il controllo di gestione attivo, queste informazioni emergono a giugno — quando le commesse sono già chiuse. Con il controllo di gestione, emergono a marzo — quando ci sono ancora settimane per intervenire su acquisti, varianti e allocazione delle ore.

    Per costruire questo sistema, il punto di partenza è definire i KPI aziendali giusti per la tua PMI e strutturare un processo di budgeting PMI che non resti un esercizio formale annuale.

    Nella tua PMI avete il budget — ma lo usate davvero per decidere durante l’anno?

    Se la risposta è no, il problema non è il budget. È che manca il sistema di controllo che lo rende vivo.

    In 30 minuti vediamo insieme cosa manca nel tuo sistema di controllo
    di gestione e da dove conviene partire.

  • Come ridurre i costi di produzione senza tagliare personale

    Come ridurre i costi di produzione senza tagliare personale

    Il taglio del personale è l’ultima leva

    Quando i margini scendono, la prima reazione in molte PMI manifatturiere è guardare al costo del lavoro. È comprensibile perché è la voce più visibile in bilancio. Ma quasi sempre è anche la meno efficace come punto di partenza.

    Il motivo è semplice: il personale non è il problema, è la risorsa. Il problema è come viene utilizzata.

    Prima di toccare l’organico, ci sono quasi sempre sprechi di processo, acquisti non controllati e inefficienze operative che costano quanto una persona. E si possono eliminare senza impatti sul team.

    Dove si nascondono davvero i costi nelle PMI manifatturiere

    Nelle PMI manifatturiere su commessa i costi non si nascondono solo in produzione. Si nascondono nei passaggi, e nei tempi morti tra un passaggio e l’altro.

    Le categorie più frequenti di spreco non visibile:

    • Rilavorazioni e non conformità. Ogni pezzo rilavorato ha un costo doppio: quello del primo tentativo fallito e quello del secondo. Nelle PMI su commessa questo costo raramente viene imputato alla commessa e finisce nell’overhead
    • Ore di attesa. Il tempo che passa tra la fine di una fase e l’inizio della successiva (materiale che arriva in ritardo, attrezzature non pronte, approvazioni bloccate) è tempo pagato senza valore prodotto
    • Acquisti fuori processo. Il maverick buying e gli acquisti urgenti costano mediamente il 15-20% in più rispetto agli acquisti pianificati, e non vengono quasi mai riconciliati con il budget di commessa
    • Setup e attrezzaggi non ottimizzati. Ogni cambio di produzione ha un costo fisso. Se non viene misurato e ridotto, si accumula silenziosamente sul margine
    • Magazzino in eccesso. Scorte di materie prime o semilavorati che immobilizzano cassa e occupano spazio hanno un costo reale, anche se non appare direttamente nel conto economico mensile

    Sprechi di processo vs. sprechi di risorsa

    Prima di intervenire, è utile capire che tipo di spreco stai affrontando.

    Gli sprechi di risorsa sono quelli visibili: materiali difettosi, ore non produttive, attrezzature ferme. Si misurano facilmente e si attaccano con interventi tecnici.

    Gli sprechi di processo sono quelli invisibili: attività duplicate, passaggi inutili, informazioni che si perdono tra funzioni, decisioni che rimbalzano senza trovare un owner. Non appaiono in nessun report, ma rallentano tutto e costano in ore/uomo.

    Nelle PMI manifatturiere su commessa, gli sprechi di processo sono quasi sempre più rilevanti di quelli di risorsa. Perché ogni commessa è diversa e ogni variazione al flusso standard genera attrito.

    5 interventi concreti ad alto impatto

    Questi sono gli interventi che nelle PMI manifatturiere producono risultati misurabili in 60-90 giorni, senza toccare l’organico.

    1. Misura le rilavorazioni per commessa
      Se non le stai tracciando, inizia da qui. Imputa le ore di rilavorazione alla commessa specifica, non all’overhead. In poche settimane avrai una mappa chiara di dove si concentrano le non conformità, e potrai intervenire sulla causa, non sull’effetto.
    2. Mappa il processo ordine–consegna e misura i tempi di attesa per fase
      Non il lead time totale: il tempo di attesa tra una fase e l’altra. Quasi sempre scoprirai che il 40-50% del lead time è attesa, non lavorazione. Ogni ora di attesa eliminata è un costo risparmiato e una commessa consegnata prima.
    3. Introduci un budget di commessa e confrontalo in avanzamento
      Senza un preventivo per commessa confrontato con il consuntivo in corso d’opera, non puoi sapere dove stai perdendo. Leggi come farlo nel dettaglio nell’articolo sul margine di commessa.
    4. Controlla gli acquisti fuori processo
      Ogni acquisto urgente o non pianificato dovrebbe essere visibile e riconciliato. Non per burocrazia, ma per capire quante volte al mese stai pagando un premium inutile. Leggi anche maverick buying: come fermare gli acquisti fuori controllo.
    5. Standardizza le fasi ripetibili
      Anche in un’azienda su commessa ci sono fasi che si ripetono: setup, collaudo, documentazione, spedizione. Ogni fase standardizzata è una fase che non dipende dall’esperienza di una singola persona, e che si può migliorare in modo sistematico.

    Come misurare l’impatto prima e dopo

    Ogni intervento di riduzione costi vale solo se riesci a misurarlo. I KPI minimi da monitorare:

    • % costi di rilavorazione su totale ore commessa (prima e dopo l’intervento)
    • Lead time medio per fase, per identificare dove si è recuperato tempo
    • Scostamento costi diretti preventivo/consuntivo per commessa, per misurare se il controllo sta funzionando
    • Frequenza acquisti urgenti, proxy del livello di pianificazione degli acquisti

    Questi indicatori vanno inseriti nel reporting direzionale mensile, non tenuti in file separati che nessuno legge.

    I costi di produzione nella tua PMI sono sotto controllo o li scopri solo a fine anno?

    Se la risposta è “a fine anno”, il problema non è la contabilità — è l’assenza di un sistema di controllo di gestione attivo sulla commessa.

    In 30 minuti vediamo insieme dove si concentrano gli sprechi
    nella tua PMI e da dove conviene partire.

  • Come calcolare il margine di commessa (prima che sia troppo tardi)

    Come calcolare il margine di commessa (prima che sia troppo tardi)

    Il problema non è il margine finale — è quando lo scopri

    In molte PMI manifatturiere su commessa il margine lo si calcola una volta sola: a consuntivo, quando la commessa è chiusa. A quel punto sai se hai guadagnato o perso, ma non puoi più fare nulla.

    Il vero problema non è la formula. È il momento in cui leggi il risultato.

    Scoprire a metà commessa che stai perdendo margine — e avere ancora tempo per intervenire su acquisti, ore, varianti — vale molto di più che una rendicontazione precisa a fine lavori.

    Cos’è il margine di commessa

    Il margine di commessa è la differenza tra il ricavo generato da una commessa e i costi diretti sostenuti per eseguirla.

    Formula base:

    Margine di commessa = Ricavo commessa − Costi diretti di commessa

    I costi diretti includono tipicamente:

    • Materiali e componenti acquistati per la commessa
    • Ore lavoro dirette (produzione, montaggio, collaudo)
    • Lavorazioni esterne e subappalti
    • Trasporti e spedizioni specifici della commessa
    • Costi di trasferta legati all’esecuzione

    I costi indiretti (overhead, ammortamenti, costi commerciali) vengono invece ribaltati sulla commessa attraverso un sistema di allocazione — che è un tema separato, ma altrettanto importante per capire la redditività netta.

    Margine preventivo, consuntivo e a finire: la distinzione che costa di più

    Ci sono tre momenti in cui il margine di commessa ha senso essere calcolato — e ognuno risponde a una domanda diversa.

    Margine preventivo
    Calcolato prima di iniziare la commessa, sulla base dell’offerta e dei costi stimati. Risponde alla domanda: questa commessa vale la pena di farla?

    È il punto di partenza. Se il preventivo è sbagliato, tutto il resto si costruisce su basi fragili.

    Margine a consuntivo
    Calcolato a commessa chiusa, con i costi reali. Risponde alla domanda: quanto abbiamo guadagnato davvero?

    È utile per imparare dai dati storici, ma arriva tardi per intervenire.

    Margine stimato a finire (EAC — Estimate At Completion)
    Calcolato in corso d’opera, aggiornando le stime sui costi residui sulla base di quanto già speso. Risponde alla domanda: se continuiamo così, quanto guadagneremo alla fine?

    È il più prezioso per chi vuole governare la commessa, non solo rendicontarla.

    Come monitorare il margine in avanzamento — in pratica

    Non serve un software costoso. Basta un foglio strutturato con questi elementi aggiornati ogni settimana o ogni fase chiave:

    VocePreventivoConsuntivatoResiduo stimatoEAC
    Materiali12.000 €8.500 €4.200 €12.700 €
    Ore dirette8.000 €5.100 €3.400 €8.500 €
    Lavorazioni esterne3.000 €3.000 €0 €3.000 €
    Totale costi23.000 €16.600 €7.600 €24.200 €
    Ricavo commessa30.000 €30.000 €
    Margine stimato7.000 €5.800 €

    In questo esempio il margine preventivo era 7.000 €. A metà commessa, l’EAC dice che probabilmente chiuderemo a 5.800 €. C’è ancora tempo per capire dove si sta perdendo e intervenire — sui materiali, che stanno sforando leggermente.

    Senza questo monitoraggio, quella perdita di 1.200 € si scopre solo a fine lavori.

    I segnali che il margine sta scivolando

    Ci sono situazioni ricorrenti che nelle PMI manifatturiere su commessa erodono il margine senza che nessuno se ne accorga in tempo:

    • Varianti non valorizzate — il cliente chiede modifiche in corso d’opera, il team le esegue, ma nessuno aggiorna il prezzo o registra i costi aggiuntivi
    • Ore non tracciate — le ore di rilavorazione, collaudo o assistenza post-consegna non vengono imputate alla commessa e spariscono nell’overhead
    • Acquisti fuori preventivo — materiali sostitutivi o urgenti vengono acquistati senza confronto con il budget di commessa
    • Lead time allungato — ogni settimana in più di lavorazione ha un costo in ore che si accumula sul margine

    Tutti questi segnali diventano visibili solo se hai un sistema di controllo di gestione attivo sulla commessa — non passivo.

    Se vuoi capire come impostare il controllo di gestione per PMI manifatturiere su commessa, leggi la pagina dedicata. Per costruire i KPI giusti per monitorare il margine, leggi anche KPI aziendali: come scegliere i numeri giusti per la tua PMI.


    Il tuo margine di commessa lo scopri solo a fine lavori?

    È il segnale più chiaro che manca un sistema di controllo attivo
    — non solo un software di contabilità.

    In 30 minuti capiamo insieme dove si sta perdendo margine
    nella tua PMI e da dove conviene partire.

  • Maverick buying: come fermare gli acquisti fuori controllo

    Maverick buying: come fermare gli acquisti fuori controllo

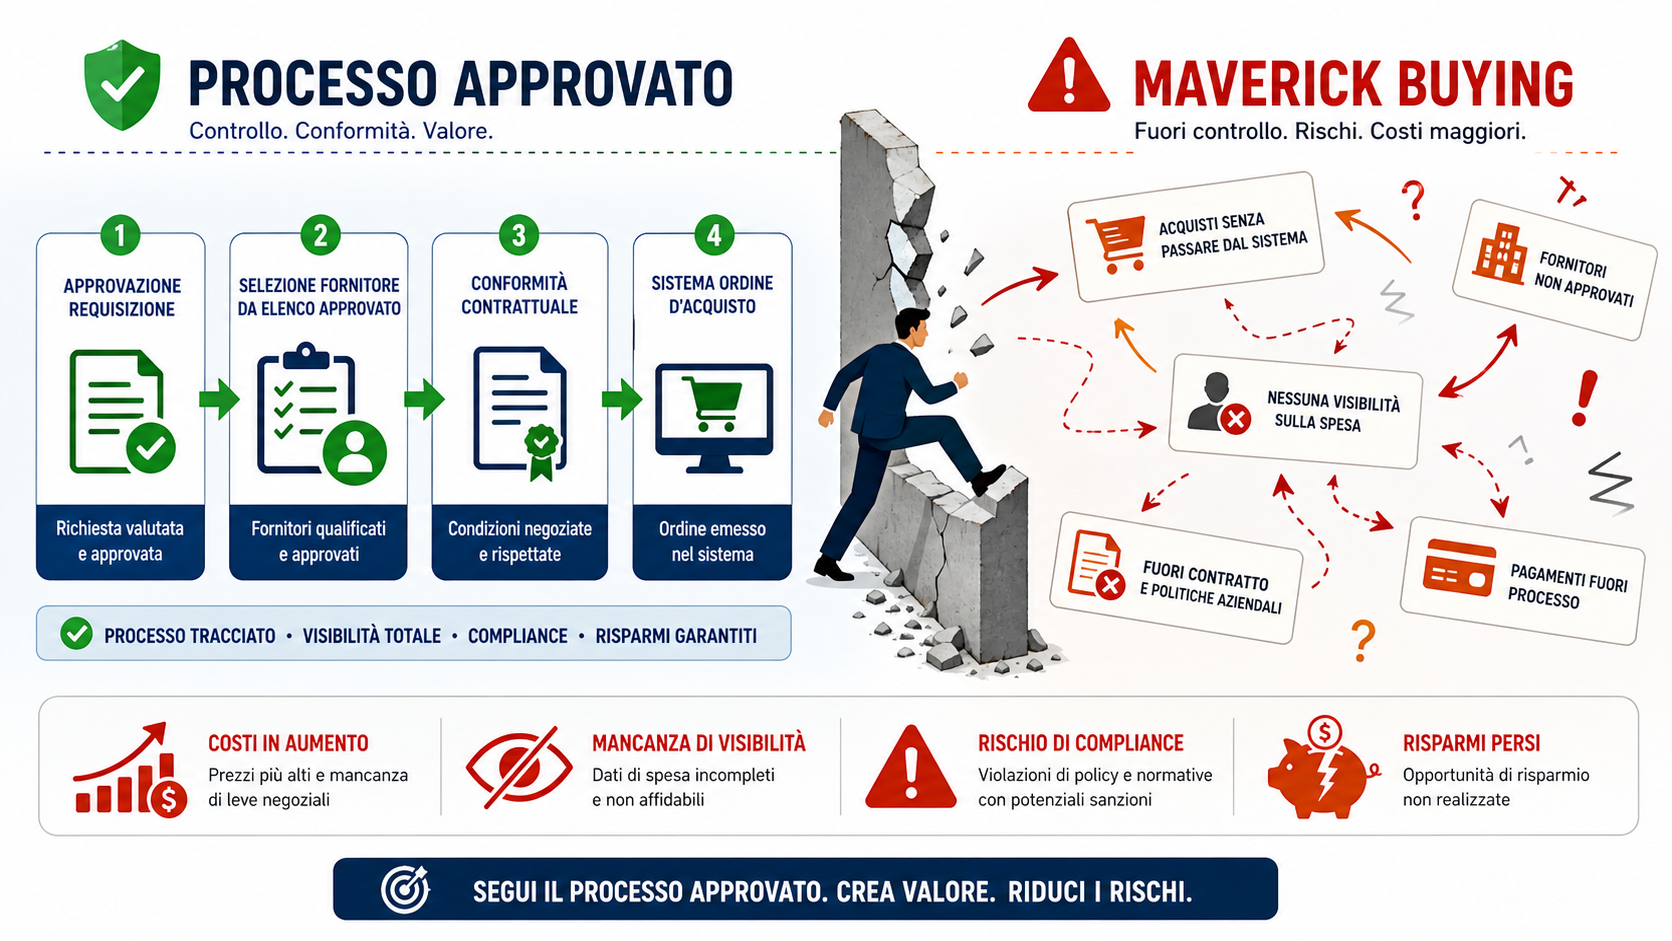
    Un acquisto urgente fatto senza ordine può sembrare un’eccezione.

    Quando le eccezioni diventano abituali, però, l’azienda perde visibilità sulla spesa, indebolisce le condizioni negoziate e costringe l’amministrazione a ricostruire a posteriori quello che è successo.

    È questo il vero problema del maverick buying: non il singolo acquisto sbagliato, ma un processo che le persone scelgono sistematicamente di aggirare.

    Per fermarlo non basta introdurre una procedura più rigida. Bisogna capire dove nasce, misurarlo con dati affidabili e rendere il percorso autorizzato più semplice di quello fuori controllo.

    Cos’è il maverick buying

    Per maverick buying, detto anche maverick spend o rogue spend, si intendono gli acquisti effettuati al di fuori dei contratti, dei fornitori, dei canali o delle autorizzazioni stabilite dall’azienda.

    Può assumere forme diverse:

    • Acquistare da un fornitore non qualificato
    • Ignorare un contratto quadro già disponibile
    • Inviare l’ordine direttamente al fornitore senza una richiesta approvata
    • Creare l’ordine dopo aver ricevuto la fattura
    • Suddividere un acquisto per rimanere sotto una soglia autorizzativa
    • Utilizzare carte aziendali o rimborsi spese per acquisti che dovrebbero passare dal procurement
    • Coinvolgere l’ufficio acquisti quando prezzo, fornitore e condizioni sono già stati decisi

    Non tutti questi acquisti nascono da comportamenti scorretti.

    Spesso chi acquista sta cercando di risolvere rapidamente un problema operativo: un materiale mancante, un ricambio urgente, un fornitore abituale che non risponde o una procedura interna troppo lenta.

    Per questo il maverick buying deve essere trattato come un segnale di malfunzionamento del processo Procure-to-Pay, non soltanto come una violazione delle regole.

    Perché riduce la performance

    Il primo effetto visibile è la perdita di controllo sulla spesa. Ma le conseguenze coinvolgono anche produzione, amministrazione, qualità e controllo di gestione.

    • Condizioni economiche peggiori. Quando un reparto acquista fuori contratto, l’azienda non sfrutta pienamente i prezzi, gli sconti e le condizioni già negoziate. Il problema non riguarda soltanto il prezzo unitario. Possono peggiorare anche termini di pagamento, costi di trasporto, quantitativi minimi, garanzie e condizioni di assistenza.
    • Maggiore frammentazione dei fornitori. Molti piccoli acquisti distribuiti tra fornitori diversi riducono la capacità negoziale dell’azienda. La stessa categoria merceologica può essere acquistata da cinque fornitori differenti senza che nessuno abbia una visione complessiva dei volumi.
    • Più lavoro amministrativo. Una fattura priva di ordine richiede verifiche manuali: chi ha acquistato, chi doveva autorizzare, dove imputare il costo e se la fornitura è stata effettivamente ricevuta. I sistemi di Process Mining considerano infatti fatture ricevute prima della creazione o dell’approvazione dell’ordine tra i principali segnali di non conformità nel processo Purchase-to-Pay.
    • Minore affidabilità del controllo di gestione. Se gli impegni di spesa entrano nel sistema soltanto con la fattura, il controllo di gestione vede il costo troppo tardi. Budget di funzione, previsioni di cassa e margini di commessa possono quindi apparire corretti fino al momento in cui emergono costi non ancora registrati.
    • Maggiori rischi operativi. Un fornitore non approvato può non rispettare gli standard richiesti in termini di qualità, sicurezza, continuità della fornitura o documentazione. L’acquisto può essere economicamente conveniente nel breve periodo ma generare costi successivi difficili da recuperare.

    Come capire se esiste

    Il primo errore è cercare subito un benchmark esterno.

    Non esiste una soglia universale valida per tutte le aziende: il risultato dipende dal settore, dalle categorie acquistate, dalla maturità del procurement e dalla definizione utilizzata.

    Il punto di partenza deve essere la misurazione della situazione interna.

    Alcuni segnali possono essere individuati rapidamente:

    • Elevato numero di fatture senza ordine
    • Ordini creati dopo la data della fattura
    • Crescita del numero di fornitori con bassi volumi
    • Acquisti effettuati fuori dai contratti disponibili
    • Frequente utilizzo di ordini urgenti
    • Differenze di prezzo per lo stesso materiale
    • Richieste di pagamento provenienti da fornitori non censiti
    • Costi di commessa che emergono dopo la chiusura operativa
    • Numerose eccezioni autorizzate sempre dagli stessi responsabili
    • Contestazioni frequenti tra amministrazione, acquisti e reparti richiedenti

    La percentuale di fatture senza ordine è un indicatore utile, ma non coincide automaticamente con il maverick buying. Una fattura senza PO può essere un’eccezione autorizzata, mentre un acquisto effettuato con PO può comunque essere fuori contratto o indirizzato verso un fornitore non approvato.

    Individua le cause

    Bisogna evitare la reazione più immediata: inviare una comunicazione generale ricordando a tutti la procedura.

    Se le persone aggirano il processo, spesso esiste una ragione concreta.

    • Processo troppo lento. Quando un’approvazione richiede diversi giorni ma la produzione ha bisogno del materiale entro poche ore, l’acquisto fuori procedura diventa prevedibile. In questo caso non basta chiedere maggiore disciplina. Bisogna distinguere il flusso ordinario dal flusso urgente e definire tempi di risposta compatibili con le esigenze operative.
    • Sistema difficile da utilizzare. Cataloghi incompleti, codici non aggiornati, richieste con troppi campi e fornitori difficili da trovare spingono gli utenti verso email, telefonate e accordi diretti. Rendere il percorso conforme più semplice è una delle leve principali per ridurre gli acquisti fuori controllo.
    • Contratti non conosciuti. Un contratto esistente non produce saving se chi deve acquistare non sa che esiste o non riesce a trovare rapidamente prodotti, prezzi e condizioni.
    • Responsabilità poco chiare. In alcune PMI non è definito chi può scegliere il fornitore, chi verifica il budget, chi approva la richiesta e chi può autorizzare un’eccezione. In questi casi una matrice RACI può chiarire i ruoli senza aggiungere livelli burocratici.
    • Procurement coinvolto troppo tardi. Se l’ufficio acquisti riceve una richiesta quando il fornitore ha già iniziato il lavoro, non sta più negoziando: sta regolarizzando una decisione presa da altri.

    Il piano in sei passi

    Definisci cosa significa “acquisto conforme”

    Prima di controllare le eccezioni, bisogna eliminare le ambiguità.

    Per ogni categoria vanno definiti:

    • Fornitori approvati
    • Contratti applicabili
    • Canale di acquisto
    • Soglie autorizzative
    • Documenti obbligatori
    • Casi di urgenza
    • Eccezioni ammesse
    • Responsabile dell’approvazione

    La definizione deve essere semplice abbastanza da poter essere compresa da chi effettua l’acquisto.

    Ricostruisci la spesa

    Occorre integrare almeno:

    • Ordini di acquisto
    • Fatture fornitori
    • Anagrafica fornitori
    • Contratti attivi
    • Richieste di acquisto
    • Autorizzazioni
    • Centri di costo
    • Commesse
    • Richiedenti e approvatori

    L’analisi dovrebbe standardizzare i nomi dei fornitori, collegare le società appartenenti allo stesso gruppo e distinguere le vere eccezioni dagli errori anagrafici.

    Segmenta le anomalie

    Non tutte le non conformità hanno lo stesso peso.

    Conviene separare almeno quattro situazioni:

    AnomaliaPossibile causaPrima azione
    Fattura senza ordineProcedura ignorata o categoria esclusaVerificare categoria e richiedente
    Acquisto fuori contrattoContratto non conosciuto o non adeguatoControllare copertura e condizioni
    Fornitore non approvatoUrgenza o anagrafica incompletaValidare motivo e rischio
    Ordine retroattivoApprovazione richiesta troppo tardiAnalizzare tempi e responsabilità

    La segmentazione evita di applicare lo stesso controllo a problemi diversi.

    Intervieni sulle cause principali

    Le azioni devono dipendere da quanto emerge dai dati.

    • Se il problema è concentrato su una categoria, rivedi contratto e catalogo
    • Se riguarda un reparto, verifica esigenze e tempi del processo
    • Se dipende da pochi fornitori, consolida la base fornitori
    • Se riguarda gli ordini urgenti, crea un percorso rapido con soglie e motivazioni
    • Se il processo è troppo complesso, riduci passaggi e campi non necessari
    • Se manca conoscenza, introduci formazione mirata sul momento dell’acquisto

    Inserisci controlli preventivi

    Il controllo migliore interviene prima che l’impegno di spesa venga assunto.

    Alcuni esempi:

    • Blocco o autorizzazione specifica per nuovi fornitori
    • Segnalazione automatica quando esiste un contratto applicabile
    • Workflow differenziati in base a importo e rischio
    • Cataloghi con fornitori e articoli preferenziali
    • Budget disponibile visibile al richiedente
    • Motivazione obbligatoria per acquisti fuori contratto
    • Percorso formalizzato per le urgenze
    • Regola “no PO, no pay” applicata solo dopo aver gestito correttamente le eccezioni

    I controlli dovrebbero essere proporzionati al rischio: gli acquisti ordinari e a basso rischio devono procedere velocemente, mentre le eccezioni richiedono una motivazione e un’approvazione specifica.

    Monitora e chiudi il ciclo

    Il dato deve entrare nel reporting direzionale con frequenza almeno mensile.

    Non basta mostrare il valore dell’indicatore. Il report deve rispondere a quattro domande:

    • Dove si concentra il fenomeno?
    • Qual è la causa principale?
    • Chi deve intervenire?
    • Entro quando verrà verificato il risultato?

    KPI da controllare

    KPIFormulaUtilità
    Maverick Spend RateSpesa non conforme / spesa indirizzabileMisura il valore economico fuori controllo
    PO CoverageFatture con PO / totale fatture gestibili con POMisura la copertura del processo d’ordine
    Contract ComplianceSpesa su contratto / spesa coperta da contrattoVerifica l’utilizzo degli accordi disponibili
    Fornitori non approvatiSpesa presso fornitori non approvati / spesa totaleEvidenzia dispersione e rischi
    Ordini retroattiviOrdini creati dopo fattura o consegna / totale ordiniMisura la regolarizzazione a posteriori
    Tempo di approvazioneTempo tra richiesta e approvazioneVerifica se il processo interno genera aggiramenti
    Eccezioni ricorrentiEccezioni ripetute per reparto, categoria o richiedenteIndividua problemi strutturali

    Il valore del maverick buying può essere misurato sia come importo sia come numero di righe o transazioni non conformi; osservare entrambe le prospettive aiuta a distinguere pochi acquisti rilevanti da molti acquisti di piccolo importo.

    Il punto per il GM

    Il maverick buying non è soltanto un problema dell’ufficio acquisti.

    È un indicatore della qualità con cui l’azienda governa spesa, responsabilità e processi. Se ogni reparto sceglie autonomamente fornitori, condizioni e modalità di acquisto, il controllo di gestione può registrare i costi, ma difficilmente riuscirà ad anticiparli.

    Prima di introdurre nuovi blocchi, conviene quindi fare tre domande:

    • Il processo autorizzato è abbastanza veloce?
    • Le persone trovano facilmente fornitori e contratti corretti?
    • Le eccezioni vengono analizzate per rimuoverne la causa?

    Quando la risposta è negativa, il problema non si risolve con una procedura più rigida. Si risolve progettando un processo più semplice, controllabile e compatibile con il lavoro reale.

    La tua azienda perde margine perché ogni reparto compra per conto suo?

    È segno che il maverick buying è fuori controllo
    e che il tuo processo acquisti sta lavorando contro di te.

    In 30 minuti decidiamo quali azioni concrete puoi fare.

  • Come trasformare il budget in una bussola per decisioni migliori

    Come trasformare il budget in una bussola per decisioni migliori

    Budgeting PMI: il tuo Excel è una bussola o un obbligo?

    Nel 90% delle PMI il budget è un file Excel fatto di corsa a dicembre e dimenticato a gennaio.
    Lo compili “perché va fatto”, ma poi continui a prendere decisioni a istinto, senza un vero confronto con i numeri.

    Questo approccio ti espone a due rischi: margini che si assottigliano senza che te ne accorga e tensioni di cassa che arrivano quando ormai è tardi per reagire.
    In un contesto di costi variabili, prezzi in movimento e clienti sempre più esigenti, non puoi permetterti un budgeting formale ma inutile.

    L’idea centrale di oggi è semplice: il budget non è un documento, è un processo continuo che deve guidare le tue decisioni operative mese per mese.

    Perché il budgeting PMI “tradizionale” non funziona

    Nelle PMI il budgeting tradizionale di solito ha tre problemi concreti.

    • È solo un copia-incolla dell’anno precedente. Prendi i dati consuntivi, aggiungi una percentuale generica “+5% ricavi, +3% costi” e chiudi il file.
      Così però non tieni conto di cambi di mix, di nuovi impianti, di variazioni salariali, né di eventuali colli di bottiglia produttivi.
    • Non è collegato a margini e cassa. Si guarda al fatturato, ma non al margine per linea, cliente o prodotto.
      In più spesso manca un budget di tesoreria, quindi non vedi per tempo mesi critici di incasso/pagamento.
    • Nessuno lo usa per decidere. Il budget viene presentato una volta, magari in una riunione di fine anno, e poi scompare.
      I responsabili di funzione non lo sentono loro, perché non hanno partecipato alla costruzione né ricevono report mensili di scostio.

    Il risultato è chiaro: fai fatica a capire dove stai guadagnando davvero, dove stai bruciando margini e quando rischi di trovarti corto di cassa.

    Un budgeting PMI pratico: 4 pilastri da applicare subito

    Per rendere il budgeting uno strumento decisionale, non ti servono modelli accademici, ma quattro pilastri chiari.

    1. Parti dai driver di business, non dalle voci di costo

    Invece di iniziare dal file contabile, parti dalle leve che muovono il tuo business.

    Per una PMI tipica i driver principali sono:

    • volumi per linea/prodotto
    • prezzi medi per cliente o segmento
    • ore/macchina disponibili e saturazione
    • costo medio orario diretto e indiretto

    Se fai impianti o macchinari complessi, puoi usare come driver: numero di progetti, valore medio per commessa, durata media, capacità dell’ufficio tecnico e dell’officina.

    A partire da questi driver costruisci il budget dei ricavi e dei costi variabili, collegando ogni valore a un driver concreto (pezzi, ore, commesse).
    Così, quando i volumi cambiano in corso d’anno, puoi aggiornare il budget in modo rapido e coerente.

    2. Collega il budget ai margini, non solo al fatturato

    Un budget che non entra nel dettaglio dei margini ti dà una falsa sensazione di controllo.

    Per renderlo utile alle decisioni:

    • calcola il margine di contribuzione per linea, famiglia o commessa
    • separa chiaramente costi variabili e costi fissi
    • identifica le “mucche da latte” (prodotti/servizi che generano margini costanti) e le “zavorre”

    Quando devi scegliere se accettare un ordine con forte sconto, se introdurre una nuova variante o se uscire da una linea poco profittevole, il budget di margine ti guida molto più del semplice fatturato.

    Impatto concreto:

    • migliori i margini perché sai dove puoi permetterti sconti e dove no
    • riduci rischi di “crescere perdendo soldi”
    • investi tempo e capacità produttiva sulle linee che generano più cassa

    3. Aggiungi sempre un budget di cassa

    Molte PMI “vanno a naso” sulla liquidità.
    Il problema emerge quando i fornitori chiedono pagamenti puntuali, mentre i clienti ritardano.

    Un budget di tesoreria semplice, mensile, ti permette di:

    • vedere i mesi in cui gli incassi non coprono i pagamenti
    • pianificare anticipi, fidi o allungamenti con le banche per tempo
    • decidere se puoi sostenere nuovi investimenti o assunzioni

    Per costruirlo, parti dal budget economico e aggiungi: tempi medi di incasso per cliente/mercato, tempi medi di pagamento fornitori, rate di leasing o mutui, investimenti previsti.
    Non serve una formula complicata, serve disciplina: aggiornarlo ogni mese e confrontarlo con il reale.

    4. Trasforma il budget in un cruscotto mensile di controllo

    Il budgeting diventa utile solo se lo colleghi a un processo di controllo di gestione semplice e ripetibile.

    Ogni mese dovresti avere almeno tre viste:

    • conto economico per natura (ricavi, materie, personale, servizi, ecc.)
    • margine per linea/prodotto o commessa
    • cassa (saldo e proiezione a 3 mesi)

    Per ciascuna vista guarda: budget, consuntivo, scostio in valore e in percentuale.
    Poi concentrati su poche domande pratiche:

    • dove abbiamo guadagnato più del previsto e perché
    • dove abbiamo perso margine
    • quali azioni mettiamo in campo il mese prossimo

    Con questo approccio il budget esce dal cassetto e diventa la base del tuo reporting direzionale.

    Come usare il budgeting per guidare decisioni e performance

    Un buon budgeting PMI deve aiutarti a decidere meglio, non solo a “misurare”.

    Ecco tre esempi concreti:

    • Prezzi e sconti. Se vedi che una linea ha margini sotto budget perché hai concesso troppi sconti, puoi definire soglie minime di prezzo e politiche di approvazione.
      Risultato: preservi il margine senza perdere tempo ogni volta a “indovinare” il prezzo.
    • Organizzazione e carichi di lavoro. Collegando il budget alle ore delle risorse, puoi capire se ti serve una nuova assunzione o se basta riorganizzare il lavoro.
      Eviti di assumere “di pancia” e di scoprire dopo un anno che i costi fissi sono esplosi.
    • Investimenti e capacità produttiva. Un budget che mostra margini e saturazione macchine ti aiuta a decidere se acquistare un nuovo impianto o se è meglio aumentare i turni o ridurre i setup.
      Così riduci il rischio di investimenti inutili o troppo anticipati.

    Quando colleghi budget, controllo di gestione e KPI puoi davvero usare i numeri per allineare il team sugli obiettivi e monitorare i progressi.

    Il budget nella tua azienda è un file da compilare o una bussola per decidere?

    Se è solo un Excel di fine anno,
    ti stai perdendo decisioni migliori

    In 30 minuti valutiamo se e come lavorare insieme

  • KPI aziendali: come scegliere i numeri giusti per la tua PMI

    KPI aziendali: come scegliere i numeri giusti per la tua PMI

    KPI aziendali: come usarli davvero per decidere meglio

    Come imprenditore o manager di una PMI ti ritrovi spesso a decidere “a sensazione”. Ti basi su fatturato e conto corrente, mentre molti numeri importanti restano sparsi in fogli Excel o nella testa delle persone. Nel frattempo, i margini si assottigliano, i ritardi aumentano e tu ti chiedi dove stai perdendo soldi.

    Oggi le PMI che sopravvivono e crescono usano i KPI aziendali per avere un quadro chiaro e continuo delle proprie performance. Non parlo di decine di indicatori complicati, ma di pochi numeri giusti che ti dicono se stai proteggendo i margini, la cassa e la continuità dell’azienda. Perché il tempo delle decisioni “a istinto” sta finendo, soprattutto in mercati sempre più volatili.

    In questo articolo vediamo cosa sono davvero i KPI aziendali, come sceglierne 8–12 davvero utili per la tua PMI e come trasformarli in un cruscotto direzionale semplice che ti aiuti a decidere meglio ogni mese. Imparerai un metodo concreto, con un esempio pratico, che potrai applicare anche con strumenti base come Excel o Google Sheets.

    Cosa sono i KPI aziendali (e cosa non sono)

    I KPI aziendali (Key Performance Indicator) sono pochi indicatori numerici che misurano quanto ti stai avvicinando agli obiettivi più importanti di business: margine, cassa, crescita, servizio ai clienti. Non sono numeri “curiosi”, ma strumenti per prendere decisioni e correggere la rotta in tempo.

    Un errore tipico è confondere KPI aziendali con qualsiasi dato disponibile. Se puoi misurarlo non significa che sia utile. Per un KPI ha senso chiederti: “Se questo numero cambia, prendo decisioni diverse?”. Se la risposta è no, non è un KPI, è solo un’informazione di contesto.

    Perché è urgente lavorare sui KPI aziendali? Perché senza indicatori chiari rischi di scoprire i problemi quando il danno è già nei conti: margini erosi per mesi, flussi di cassa negativi, clienti persi in silenzio. Con i KPI puoi invece vedere prima i segnali di allarme e intervenire su costi, prezzi, capacità produttiva o organizzazione interna.

    Come scegliere 8–12 KPI aziendali davvero utili

    Una PMI non ha bisogno di 50 KPI. Troppi numeri confondono e nessuno li segue. Ti serve invece una selezione molto essenziale: tra 8 e 12 KPI aziendali, chiari, condivisi e misurabili con continuità, che guidino le tue decisioni mensili.

    Per sceglierli in modo efficace, ti propongo un percorso in tre passi. È semplice ma potente, perché ti obbliga a partire dagli obiettivi, non dai dati che hai già.

    1. Parti da 3 obiettivi di business concreti

    Prima di pensare ai numeri chiediti: “Che cosa voglio migliorare nei prossimi 12 mesi?”. Mantieni il focus su 3 obiettivi concreti, ad esempio:

    • Aumentare il margine lordo complessivo di 3 punti percentuali
    • Ridurre i giorni medi di incasso clienti di 15 giorni
    • Migliorare la puntualità delle consegne dal 87% al 95%

    Questi obiettivi hanno un impatto diretto su margini, cassa e percezione del cliente. Inoltre, sono abbastanza specifici da guidare scelte operative: prezzi, politica sconti, gestione crediti, pianificazione produzione, organizzazione del lavoro.

    2. Collega a ogni obiettivo 2–3 KPI aziendali

    Per ogni obiettivo scegli 2–3 KPI che ti dicano se ti stai avvicinando al risultato. Evita indicatori troppo complessi: la priorità è capire subito il messaggio del numero. Alcuni esempi:

    • Obiettivo margini:
      • Margine lordo % per linea di prodotto
      • Costo medio non qualità (scarti, rilavorazioni) su fatturato
    • Obiettivo cassa:
      • Giorni medi di incasso (DSO)
      • % fatture scadute oltre 30 giorni
    • Obiettivo puntualità consegne:
      • % ordini consegnati puntuali
      • Ore di fermo impianto per guasto / mese

    Già con questi indicatori puoi collegare in modo molto diretto attività operative e risultati economici. Ad esempio, se il DSO peggiora e le fatture scadute aumentano, sai che devi agire su credito clienti, condizioni di pagamento e magari revisione del portafoglio clienti più rischiosi.

    3. Definisci soglie, frequenza e responsabilità

    Un KPI aziendale senza target e senza responsabilità è solo un numero da guardare. Per renderlo utile ti servono tre elementi:

    • Range di riferimento: valori minimi, massimi e obiettivo annuale o trimestrale
    • Frequenza di aggiornamento: mensile per KPI direzionali, settimanale per quelli operativi critici
    • Responsabile: chi presenta il dato e propone azioni se il KPI va fuori soglia

    In questo modo ogni numero è collegato a una persona e a un ritmo di revisione chiaro. Ne nasce una cultura di gestione basata sui fatti, che riduce i conflitti “per opinioni” e accelera le decisioni. Soprattutto, ti permette di intervenire prima che i problemi esplodano nei bilanci.

    Dal foglio Excel al cruscotto direzionale: un esempio di PMI

    Vediamo ora un esempio concreto per trasformare i tuoi KPI aziendali in uno strumento operativo: il cruscotto direzionale mensile. Immagina una PMI manifatturiera da 8 milioni di fatturato, 35 persone, che produce impianti su commessa. La situazione iniziale è la seguente: margine lordo in calo, ritardi frequenti, tensione sulla cassa.

    L’imprenditore ha tanti numeri, ma sparsi: il commerciale ha i suoi report, la produzione i propri fogli Excel, l’amministrazione il gestionale. Nessuno mette tutto insieme in modo semplice. Le riunioni diventano lunghe, confuse, piene di opinioni e vuote di decisioni. In più, i problemi si vedono sempre in ritardo.

    Step 1: scegliere il set di KPI aziendali

    Insieme al team si definiscono 10 KPI aziendali, divisi in quattro aree:

    • Finanza (es. Margine lordo % complessivo, Giorni medi di incasso (DSO)
    • Commerciale (es. Tasso di conversione offerte in ordini (%), Valore medio ordine)
    • Operativo (es. % ordini consegnati puntuali, % scarti su ore lavorate)
    • Persone (es. Assenteismo %, Ore di straordinario / totale ore)

    Ogni KPI ha il suo obiettivo annuale, un livello di attenzione (giallo) e un livello di allarme (rosso). Per esempio, puntualità consegne: obiettivo 95%, giallo sotto 92%, rosso sotto 90%. Così il team sa sempre se è in zona sicura, di attenzione o di emergenza.

    Step 2: costruire un cruscotto direzionale semplice

    Si parte da un foglio Excel strutturato con una logica chiara: una riga per KPI, una colonna per ogni mese, una colonna con l’obiettivo e una con un semaforo (verde, giallo, rosso). Non serve subito un software complesso; serve soprattutto una buona struttura e disciplina nella raccolta dati.

    Ogni mese, entro una data fissa, i responsabili aggiornano i propri numeri. In una riunione di un’ora si guardano solo quei 10 KPI, si leggono i segnali principali e si decidono 2–3 azioni prioritarie.

    Conclusione: da “andare a sensazione” a “decidere per numeri”

    Se oggi nella tua PMI prendi decisioni basandoti soprattutto su percezioni, è il momento di fare un passo in avanti. I KPI aziendali sono il ponte tra i tuoi obiettivi strategici e le azioni concrete di tutti i giorni. Inoltre ti permettono di proteggere margini, cassa e continuità aziendale con informazioni chiare e condivise.

    Per partire non ti servono sistemi complicati. Ti servono:

    1. Tre obiettivi di business molto chiari per i prossimi 12 mesi.
    2. Una lista di 8–12 KPI aziendali collegati a quegli obiettivi, con target, frequenza e responsabilità.

    Definisci settimana i tuoi 3 obiettivi principali e, in una riunione con i tuoi responsabili, scegli insieme i 2–3 KPI più importanti per ciascun obiettivo. Poi imposta un primo cruscotto mensile anche solo in Excel e fissate da subito una riunione breve e ricorrente per leggerlo e decidere cosa fare.

    La tua azienda è bloccata perché prendi decisioni senza numeri chiari a supporto?

    È il segno che mancano KPI aziendali ben definiti e un sistema
    che ti aiuti a leggere davvero le performance della tua PMI

    Nessun impegno. Solo per capire se e come posso aiutarti

  • Brainstorming, affinity diagram e multivoting per prendere decisioni migliori

    Brainstorming, affinity diagram e multivoting per prendere decisioni migliori

    Da una discussione dispersiva a un processo decisionale chiaro

    Quando in azienda devi risolvere un problema, spesso il vero ostacolo non è la mancanza di idee. Il problema è capire quali idee hanno davvero valore e quali meritano priorità. Per questo brainstorming, affinity diagram e multivoting funzionano bene insieme, perché trasformano una discussione dispersiva in un processo decisionale più chiaro e più utile.

    Con questo approccio il team segue un percorso logico. Prima genera idee, poi le organizza in gruppi coerenti e infine sceglie le azioni più importanti. Quindi riduci la confusione, migliori l’allineamento e arrivi più velocemente a una decisione condivisa.

    Dal brainstorming alle priorità

    Il brainstorming è il punto di partenza, soprattutto quando vuoi raccogliere molti spunti in poco tempo. In questa fase il gruppo propone liberamente idee, cause, ipotesi o soluzioni, senza bloccare subito il confronto con giudizi prematuri. Più contributi emergono, più aumentano le possibilità di individuare una soluzione utile al problema aziendale.

    Dopo questa fase, però, compare quasi sempre un limite. L’elenco diventa lungo, disordinato e difficile da usare. Proprio qui l’affinity diagram diventa utile, perché consente di raggruppare le idee simili, eliminare doppioni e far emergere temi ricorrenti.

    L’affinity diagram non serve solo a “mettere ordine”. Serve soprattutto a leggere meglio il problema. Se, per esempio, stai analizzando ritardi di consegna, potresti scoprire che molte idee rientrano in pochi gruppi chiave, come pianificazione, materiali, comunicazione o setup impianto.

    Perché il multivoting completa il processo

    Una volta creati i gruppi, il team deve decidere dove intervenire prima. Il multivoting serve proprio a questo, perché riduce una lista ampia di possibilità a un numero più gestibile di priorità. In pratica ogni partecipante riceve un numero definito di voti e li assegna alle opzioni che considera più rilevanti.

    Questo metodo è molto utile perché rende la scelta più strutturata. Inoltre, evita che la decisione dipenda solo da chi parla di più o ha un ruolo più forte nella riunione. Secondo diverse guide operative, prima del voto conviene numerare gli elementi e unire le voci duplicate, spesso proprio attraverso l’affinity diagram.

    Un esempio concreto in azienda

    Immagina di voler ridurre gli errori in produzione o le inefficienze nel flusso ordine-consegna. Il brainstorming ti aiuta a raccogliere tutte le possibili cause dal team. L’affinity diagram ti permette poi di raggrupparle in categorie comprensibili. Infine, il multivoting ti aiuta a scegliere su quali cause intervenire per prime.

    Questo flusso è utile soprattutto quando hai molte informazioni sparse e poco tempo per decidere. Oltre a ciò, migliora il coinvolgimento delle persone, perché tutti possono contribuire sia nella fase creativa sia nella fase di scelta. Il risultato è un processo più semplice, più partecipato e più vicino alle reali priorità del business.

    Dove questo metodo crea valore

    Puoi applicare brainstorming, affinity diagram e multivoting in molti contesti aziendali, soprattutto quando devi passare da opinioni diverse a un piano d’azione concreto.

    • Miglioramento processi, perché aiuta a ordinare problemi e opportunità emersi dal team
    • Analisi reclami cliente, perché consente di raggruppare osservazioni simili e trovare pattern ricorrenti
    • Selezione iniziative, perché riduce molte proposte a poche priorità condivise
    • Workshop interfunzionali, perché struttura il confronto tra reparti diversi e rende il risultato più oggettivo

    In sintesi operativa, il flusso funziona così:

    1. Brainstorming per generare idee
    2. Affinity diagram per organizzarle
    3. Multivoting per scegliere le priorità

    Le tue riunioni di brainstorming non portano mai a decisioni concrete?

    Senza una struttura chiara, le idee rimangono disperse
    e il team non si allinea mai.

    Parliamone: 30 minuti per capire insieme da dove partire

  • Perché i tuoi processi aziendali non migliorano (e cosa fare subito)

    Perché i tuoi processi aziendali non migliorano (e cosa fare subito)

    Le quattro realtà dei tuoi processi

    Prima di parlare di ottimizzazione, fermati un attimo.
    Prima domanda: esiste uno standard chiaro per questo processo?
    Seconda domanda: le persone lo usano davvero?

    Da queste due risposte nascono quattro scenari diversi, ognuno con un percorso di miglioramento preciso.

    • Nessuno standard e nessun utilizzo: sei nel caos. Ogni volta il processo cambia, non puoi misurare nulla e non hai una base per migliorare. Il primo passo è creare uno standard minimo e farlo rispettare con disciplina quotidiana.
    • Standard esiste ma nessuno lo usa: sulla carta sei a posto, nella realtà no. Hai un controllo formale che non guida le decisioni. Qui il lavoro è capire perché lo standard non funziona: è troppo complesso, non è aggiornato, non aiuta davvero chi lavora?
    • Nessuno standard scritto ma il processo è stabile: ti affidi alla memoria e all’esperienza delle persone. Funziona finché ci sono loro, ma il know-how resta nella testa di pochi ed è fragile. Serve trasformare questa conoscenza tacita in procedure semplici, condivise e facili da aggiornare.
    • Standard documentato e applicato: hai stabilità e dati misurabili. A questo punto puoi parlare di miglioramento continuo, perché ogni cambiamento parte da una base chiara e confrontabile.

    Quando il miglioramento genera solo rumore

    Molti manager parlano di Kaizen, ma nella pratica creano solo nuove riunioni e attività che non cambiano i risultati. Il miglioramento continuo non è un documento o un workshop una tantum, ma un insieme di pratiche ripetibili e concrete.

    Alcuni esempi di standard di miglioramento:

    • cicli PDCA regolari;
    • revisioni settimanali dei KPI;
    • sessioni strutturate di problem solving con azioni e follow-up chiari.

    Il vero Kaizen inizia quando il miglioramento diventa un’abitudine quotidiana, non un “evento speciale”.
    Senza uno standard esterno, ogni decisione resta legata all’umore del momento, alle pressioni urgenti o alle opinioni più forti in riunione.

    Gli standard, invece, ti danno:

    • criteri oggettivi per scegliere le priorità;
    • un riferimento per capire se stai davvero migliorando o stai solo cambiando modo di lavorare.

    Tre passi per uscire dall’instabilità

    Per rendere i processi aziendali stabili e misurabili puoi partire da tre passi semplici.

    Monitora le performance
    Usa strumenti di controllo come carte di controllo e tecniche di controllo statistico di processo per seguire l’andamento nel tempo.
    Il monitoraggio ti aiuta a intercettare le deviazioni in anticipo e a intervenire prima che il problema diventi strutturale, trasformando la stabilità da risultato occasionale a condizione normale.

    Documenta lo stato attuale
    Raccogli come il processo funziona oggi, prima e dopo ogni intervento.
    Disegna mappe di processo che descrivano la realtà, non come vorresti che fosse. Questo ti permette di vedere sprechi, colli di bottiglia e variabilità con maggiore chiarezza.

    Standardizza il lavoro
    Trasforma le buone pratiche in standard chiari, brevi e facili da usare.
    Ogni volta che migliori un processo, aggiorna il relativo standard: in questo modo il miglioramento non resta un caso isolato, ma diventa il nuovo modo di lavorare.

    Vuoi capire perché i tuoi processi non migliorano davvero?

    È segnale che il modo in cui organizzi il lavoro non è sostenibile
    e che il tuo team potrebbe generare molto più valore con processi chiari

    In 30 minuti analizziamo quali passi concreti puoi fare subito